7 milionów Polaków skorzystało z PITax w 2025 r.
Urzędy skarbowe wypłaciły już ponad MILIARD zł zwrotu podatku podatnikom rozliczonym w PITax


PIT-28 za 2026 rok (2027) – kto składa, terminy i stawki ryczałtu

PIT-28 za 2026 rok – kto składa, jak rozliczyć i jakie są stawki ryczałtu
PIT-28 służy do rozliczenia przychodów opodatkowanych ryczałtem od przychodów ewidencjonowanych. Składają go m.in. przedsiębiorcy, którzy wybrali ryczałt, oraz osoby uzyskujące przychody z najmu prywatnego, czyli najmu prowadzonego poza działalnością gospodarczą.
W ryczałcie podatek jest obliczany od przychodu, a nie od dochodu. Oznacza to, że co do zasady nie pomniejszasz przychodu o koszty jego uzyskania. Możesz natomiast korzystać z przewidzianych dla ryczałtu ulg i odliczeń.
PIT-28 za 2026 rok składasz od 15 lutego do 30 kwietnia 2027 roku.
Spis treści:
- PIT-28 – najważniejsze informacje
- Kto składa PIT-28?
- Jak działa ryczałt od przychodów ewidencjonowanych?
- Jakie stawki ryczałtu obowiązują przy rozliczeniu PIT-28 za 2026 rok?
- PIT-28 z działalności gospodarczej
- PIT-28 z najmu prywatnego
- Składka zdrowotna przy działalności na ryczałcie
- Jakie ulgi i odliczenia można uwzględnić w PIT-28?
- Czy PIT-28 można rozliczyć wspólnie z małżonkiem?
- PIT-28 a inne dochody – czy trzeba złożyć więcej niż jeden PIT?
- Jak rozliczyć PIT-28 za 2026 rok?
- PIT-28 w Twój e-PIT – co trzeba uzupełnić?
- Od kiedy można składać PIT-28 za 2026 rok?
- Do kiedy trzeba rozliczyć PIT-28 i zapłacić ryczałt za 2026 rok?
- Czy z PIT-28 można otrzymać zwrot podatku?
- Korekta PIT-28 – co zrobić, jeśli popełniłem błąd?
- Druk PIT-28 – formularz do pobrania
- Jakie załączniki można dołączyć do PIT-28?
- Jak przekazać 1,5% podatku w PIT-28?
- Rozlicz PIT-28 za 2026 rok online
- Źródła
PIT-28 – najważniejsze informacje
| PIT-28 za 2026 rok | Najważniejsze informacje |
|---|---|
| Kto składa PIT-28? | M.in. przedsiębiorcy na ryczałcie oraz osoby uzyskujące przychody z najmu prywatnego |
| Co jest opodatkowane? | Przychód, a nie dochód |
| Czy można odliczyć koszty uzyskania przychodu? | Nie |
| Jakie są stawki ryczałtu? | Od 2% do 17%, zależnie od rodzaju przychodu |
| Najem prywatny | 8,5% do 100 000 zł przychodu i 12,5% od nadwyżki |
| Kiedy złożyć PIT-28? | Od 15 lutego do 30 kwietnia 2027 r. |
| Do kiedy zapłacić ryczałt za grudzień lub IV kwartał 2026 r.? | Do 20 stycznia 2027 r. |
| Czy PIT-28 jest dostępny w Twój e-PIT? | Tak, ale wymaga uzupełnienia i samodzielnego wysłania |
| Czy PIT-28 zostanie automatycznie zaakceptowany? | Nie |
| Czy przedsiębiorca może odliczyć składkę zdrowotną? | Tak – od przychodu może odliczyć 50% zapłaconych składek zdrowotnych |
Kto składa PIT-28?
PIT-28 składasz, jeśli w 2026 roku uzyskałeś przychody opodatkowane ryczałtem od przychodów ewidencjonowanych, m.in. z:
- działalności gospodarczej prowadzonej samodzielnie,
- działalności prowadzonej w formie spółki cywilnej albo spółki jawnej osób fizycznych, jeżeli spełnione są warunki opodatkowania ryczałtem,
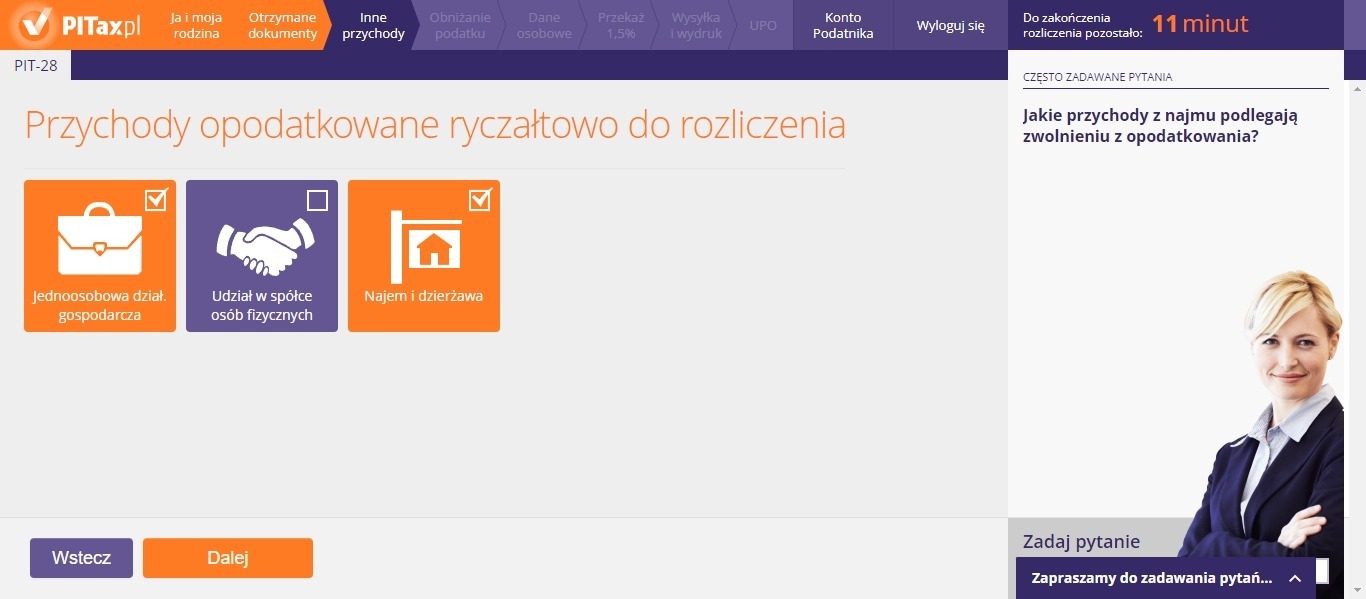
- najmu, podnajmu, dzierżawy lub podobnych umów zawieranych poza działalnością gospodarczą,
- sprzedaży przetworzonych w sposób inny niż przemysłowy produktów roślinnych i zwierzęcych, jeśli przychody te podlegają ryczałtowi.
W przypadku najmu prywatnego od 2023 roku ryczałt jest jedyną formą opodatkowania takich przychodów. Dlatego przychody z wynajmu własnego mieszkania, domu, lokalu czy garażu rozliczasz w PIT-28.
Jak działa ryczałt od przychodów ewidencjonowanych?
Najważniejsza różnica między ryczałtem a opodatkowaniem według skali lub podatkiem liniowym polega na tym, że podatek obliczasz od przychodu, a nie od dochodu.
Jeżeli prowadzisz działalność gospodarczą na ryczałcie, nie odejmujesz więc od przychodu wydatków poniesionych na prowadzenie firmy. Zakup komputera, paliwa, wyposażenia biura czy wynajem lokalu nie stają się kosztami uzyskania przychodu obniżającymi podstawę opodatkowania.
Nie oznacza to jednak, że przychodu nie można w ogóle pomniejszyć. Przy spełnieniu odpowiednich warunków możesz uwzględnić m.in. składki społeczne, część składki zdrowotnej związanej z działalnością gospodarczą oraz przysługujące Ci ulgi i odliczenia.
Przykład: przedsiębiorca osiągnął 100 000 zł przychodu i poniósł 30 000 zł wydatków związanych z działalnością. Przy ryczałcie samo poniesienie tych wydatków nie powoduje, że podatek jest liczony od 70 000 zł. Punktem wyjścia nadal jest 100 000 zł przychodu, który następnie może zostać pomniejszony o przysługujące odliczenia.
Jakie stawki ryczałtu obowiązują przy rozliczeniu PIT-28 za 2026 rok?
Stawka ryczałtu zależy od rodzaju przychodów uzyskanych w 2026 roku. W PIT-28 składanym w 2027 roku stosujesz stawki od 2% do 17%.
| Stawka | Przykładowe przychody |
|---|---|
| 17% | wolne zawody, m.in. adwokat, radca prawny, notariusz, tłumacz, księgowy, doradca podatkowy, agent ubezpieczeniowy |
| 15% | m.in. usługi reklamowe, fotograficzne, pośrednictwo w sprzedaży hurtowej, usługi związane z zatrudnieniem oraz część usług kulturalnych i rozrywkowych |
| 14% | usługi medyczne, architektoniczne, inżynierskie, badania i analizy techniczne oraz specjalistyczne projektowanie |
| 12,5% | najem prywatny – od nadwyżki przychodu ponad 100 000 zł |
| 12% | m.in. usługi związane z oprogramowaniem, doradztwem dotyczącym sprzętu komputerowego i inne wskazane usługi IT |
| 10% | działalność polegająca na kupowaniu i sprzedaży nieruchomości |
| 8,5% | najem prywatny do 100 000 zł przychodu, a także m.in. usługi edukacyjne i działalność usługowa, dla której przepisy nie przewidują innej stawki |
| 5,5% | m.in. działalność wytwórcza, roboty budowlane i przewóz ładunków samochodami o ładowności powyżej 2 ton |
| 3% | m.in. handel oraz gastronomia bez sprzedaży napojów o zawartości alkoholu powyżej 1,5% |
| 2% | sprzedaż przetworzonych w sposób inny niż przemysłowy produktów roślinnych i zwierzęcych z własnej uprawy, hodowli lub chowu |
To tylko przykłady. O właściwej stawce nie decyduje sama nazwa zawodu czy działalności, ale rodzaj rzeczywiście uzyskiwanego przychodu. W wielu przypadkach znaczenie ma odpowiednia klasyfikacja wykonywanych usług.
Jeżeli w ramach jednej działalności uzyskujesz przychody opodatkowane różnymi stawkami, możesz stosować kilka stawek ryczałtu jednocześnie. Musisz jednak prawidłowo przyporządkować przychody do poszczególnych stawek.
PIT-28 z działalności gospodarczej
PIT-28 składasz, jeśli w 2026 roku prowadziłeś działalność gospodarczą opodatkowaną ryczałtem od przychodów ewidencjonowanych.
Jeśli kontynuowałeś działalność, możliwość korzystania z ryczałtu w 2026 roku zależała od wysokości przychodów osiągniętych w 2025 roku. Limit wynosił 8 517 200 zł (2 mln euro). Z kolei przedsiębiorcy, których przychody za 2025 rok nie przekroczyły 851 720 zł (200 tys. euro), mogli w 2026 roku rozliczać ryczałt kwartalnie.
Z ryczałtu nie mogą korzystać m.in. przedsiębiorcy prowadzący apteki, działalność w zakresie kupna i sprzedaży wartości dewizowych oraz handel częściami i akcesoriami do pojazdów mechanicznych. Prawo do ryczałtu możesz też stracić, jeśli świadczysz na rzecz obecnego lub byłego pracodawcy takie same usługi jak czynności wykonywane dla niego na etacie.
Jeżeli w działalności osiągałeś przychody opodatkowane różnymi stawkami, powinieneś prowadzić ewidencję w sposób pozwalający ustalić przychód przypadający na każdą z nich.
PIT-28 z najmu prywatnego
Najem prywatny to najem prowadzony poza działalnością gospodarczą. Jeżeli w ten sposób wynajmujesz mieszkanie, dom, lokal, garaż lub inny składnik majątku, uzyskane przychody rozliczasz ryczałtem w PIT-28.
Stawka wynosi:
- 8,5% przychodu do 100 000 zł,
- 12,5% od nadwyżki ponad 100 000 zł.
Limit obejmuje łącznie przychody z najmu, podnajmu, dzierżawy, poddzierżawy i podobnych umów w danym roku. Nie ustala się go osobno dla każdej wynajmowanej nieruchomości.
Jeżeli nieruchomość należy do majątku wspólnego małżonków, co do zasady każde z nich rozlicza połowę przychodów i każdemu przysługuje odrębny limit 100 000 zł. Małżonkowie mogą też zdecydować, że całość przychodów z najmu będzie rozliczać jedno z nich. W takim przypadku stawka 12,5% obowiązuje dopiero od nadwyżki ponad 200 000 zł.
Aby całość przychodów rozliczało jedno z małżonków, należy złożyć oświadczenie do urzędu skarbowego do 20. dnia miesiąca następującego po miesiącu, w którym uzyskano pierwszy przychód z najmu w danym roku. Jeżeli pierwszy przychód został uzyskany w grudniu, termin upływa z końcem roku. Z tej możliwości mogą skorzystać małżonkowie pozostający we wspólności majątkowej.
Co jest przychodem z najmu?
Przychodem jest przede wszystkim czynsz, który otrzymujesz od najemcy.
Opłaty ponoszone przez najemcę, takie jak czynsz do wspólnoty lub spółdzielni czy opłaty za wodę, prąd, gaz lub Internet, nie zwiększają Twojego przychodu, jeśli zgodnie z umową to najemca jest zobowiązany do ich ponoszenia.
Nie możesz natomiast odliczyć od przychodu kosztów takich jak remont mieszkania, zakup wyposażenia czy amortyzacja nieruchomości.
Składka zdrowotna przy działalności na ryczałcie
Ta część dotyczy przedsiębiorców opodatkowanych ryczałtem, a nie osób rozliczających w PIT-28 wyłącznie najem prywatny.
W 2026 roku miesięczna składka zdrowotna przedsiębiorcy na ryczałcie zależy od rocznego przychodu:
| Roczny przychód | Miesięczna składka zdrowotna w 2026 r. |
|---|---|
| do 60 000 zł | 498,35 zł |
| powyżej 60 000 zł do 300 000 zł | 830,58 zł |
| powyżej 300 000 zł | 1 495,04 zł |
Jeżeli roczny przychód przekroczy jeden z progów, wyższa wysokość składki jest należna za każdy miesiąc prowadzenia działalności w danym roku, co uwzględnia się w rocznym rozliczeniu składki zdrowotnej.
Przedsiębiorca na ryczałcie może odliczyć od przychodu 50% zapłaconych składek na ubezpieczenie zdrowotne.
Jakie ulgi i odliczenia można uwzględnić w PIT-28?
Ryczałt nie pozwala odliczać kosztów uzyskania przychodu, ale nie oznacza to braku prawa do ulg i innych odliczeń.
W zależności od Twojej sytuacji w PIT-28 możesz uwzględnić m.in.:
| Ulga lub odliczenie | Jak działa przy PIT-28 |
|---|---|
| Składki na ubezpieczenia społeczne | mogą pomniejszyć przychód, jeśli spełniasz warunki odliczenia |
| Składka zdrowotna przedsiębiorcy | od przychodu można odliczyć 50% zapłaconych składek |
| Ulga rehabilitacyjna | pomniejsza przychód przy spełnieniu warunków ulgi |
| Ulga termomodernizacyjna | do 53 000 zł łącznie na kwalifikowane wydatki |
| Ulga na Internet | do 760 zł rocznie przez dwa kolejne lata korzystania z ulgi |
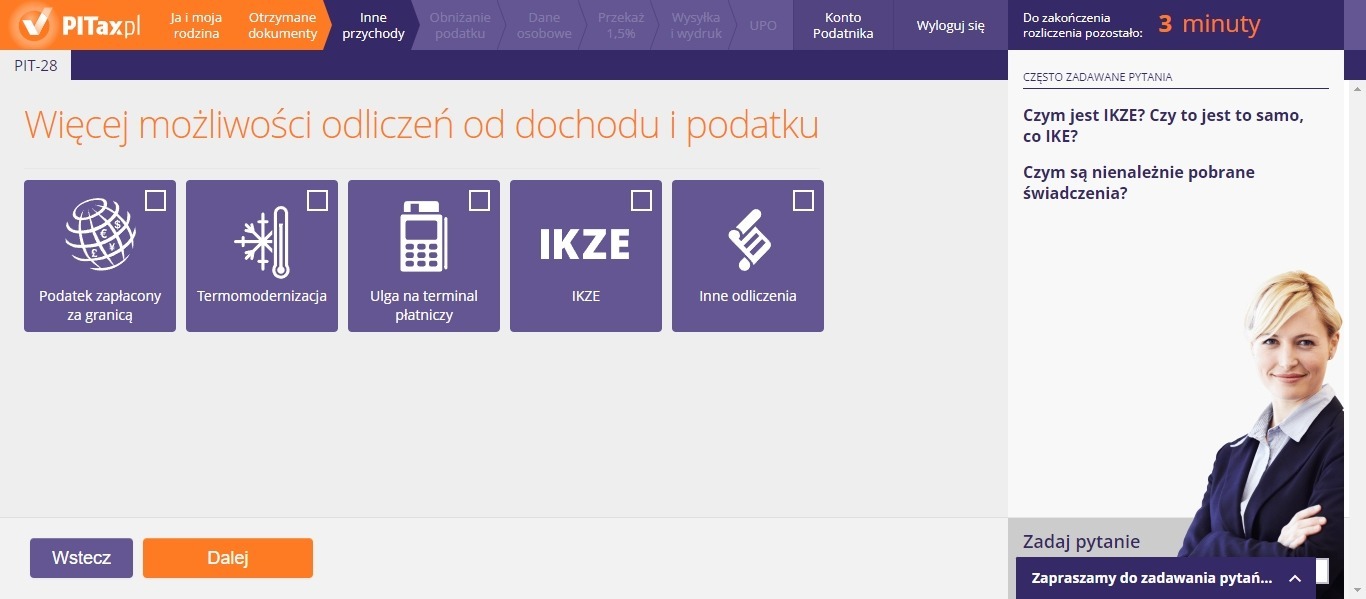
| Wpłaty na IKZE | do 11 304 zł, a przy prowadzeniu pozarolniczej działalności do 16 956 zł |
| Darowizny | określone darowizny można odliczyć w granicach właściwych limitów |
W PIT-28 nie odliczysz ulgi na dzieci, ponieważ przysługuje ona przy dochodach opodatkowanych według skali. Jeśli masz również takie dochody, np. z etatu, ulgę na dzieci możesz rozliczyć w PIT-37, jeśli spełniasz warunki jej zastosowania.
Przedsiębiorcy opodatkowani ryczałtem mogą również korzystać z niektórych zwolnień, m.in. ulgi na powrót, ulgi dla rodzin 4+ i ulgi dla pracujących seniorów, jeśli spełniają warunki danego zwolnienia.
Czy PIT-28 można rozliczyć wspólnie z małżonkiem?
Samego PIT-28 nie składa się wspólnie z małżonkiem. Przychody opodatkowane ryczałtem rozliczasz indywidualnie.
Znaczenie ma jednak to, z czego pochodzą przychody wykazywane w PIT-28.
Jeżeli prowadzisz działalność gospodarczą opodatkowaną ryczałtem, co do zasady nie możesz rozliczyć wspólnie z małżonkiem swoich innych dochodów opodatkowanych według skali. Nie skorzystasz też z preferencyjnego rozliczenia jako osoba samotnie wychowująca dziecko. Wyjątek może dotyczyć tzw. zerowego PIT-28 po spełnieniu ustawowych warunków.
Inaczej jest przy najmie prywatnym. Uzyskiwanie przychodów z prywatnego najmu opodatkowanego ryczałtem nie wyklucza wspólnego rozliczenia innych dochodów małżonków. Możesz więc np. złożyć PIT-28 z najmu, a dochody z pracy rozliczyć wspólnie z małżonkiem w PIT-37, jeśli spełniacie pozostałe warunki wspólnego rozliczenia.
PIT-28 a inne dochody – czy trzeba złożyć więcej niż jeden PIT?
PIT-28 obejmuje przychody opodatkowane ryczałtem. Jeżeli oprócz nich uzyskujesz dochody lub przychody rozliczane według innych zasad, możesz być zobowiązany do złożenia dodatkowego zeznania.
| Twoja sytuacja | Rozliczenie |
|---|---|
| działalność gospodarcza na ryczałcie | PIT-28 |
| najem prywatny | PIT-28 |
| dodatkowo umowa o pracę lub zlecenie rozliczana przez płatnika | dodatkowo PIT-37 |
| dodatkowo działalność gospodarcza opodatkowana skalą | dodatkowo PIT-36 |
| dodatkowo działalność gospodarcza opodatkowana liniowo | dodatkowo PIT-36L |
| dodatkowo sprzedaż akcji lub rozliczenie kryptowalut | dodatkowo PIT-38 |
| dodatkowo sprzedaż nieruchomości przed upływem 5 lat, licząc od końca roku nabycia | dodatkowo PIT-39 |
Nie oznacza to, że osoba rozliczająca PIT-28 zawsze składa któryś z pozostałych formularzy. Dodatkowe zeznanie jest potrzebne tylko wtedy, gdy rzeczywiście uzyskałeś przychody lub dochody, które należy w nim wykazać.
W PITax nie musisz samodzielnie ustalać zestawu formularzy. Na podstawie podanych danych program dobierze formularze potrzebne do Twojego rozliczenia.
Jak rozliczyć PIT-28 za 2026 rok?
Aby przygotować PIT-28:
- Ustal przychody opodatkowane ryczałtem – oddziel przychody z działalności, najmu i innych źródeł wykazywanych w PIT-28.
- Przyporządkuj właściwe stawki ryczałtu – szczególnie jeśli w działalności uzyskujesz przychody opodatkowane kilkoma stawkami.
- Uwzględnij przysługujące odliczenia – np. składki społeczne, 50% zapłaconych składek zdrowotnych przedsiębiorcy oraz odpowiednie ulgi.
- Uwzględnij ryczałt należny i wpłacony w ciągu roku.
- Sprawdź wynik rozliczenia i wyślij PIT-28 – elektronicznie albo w formie papierowej.
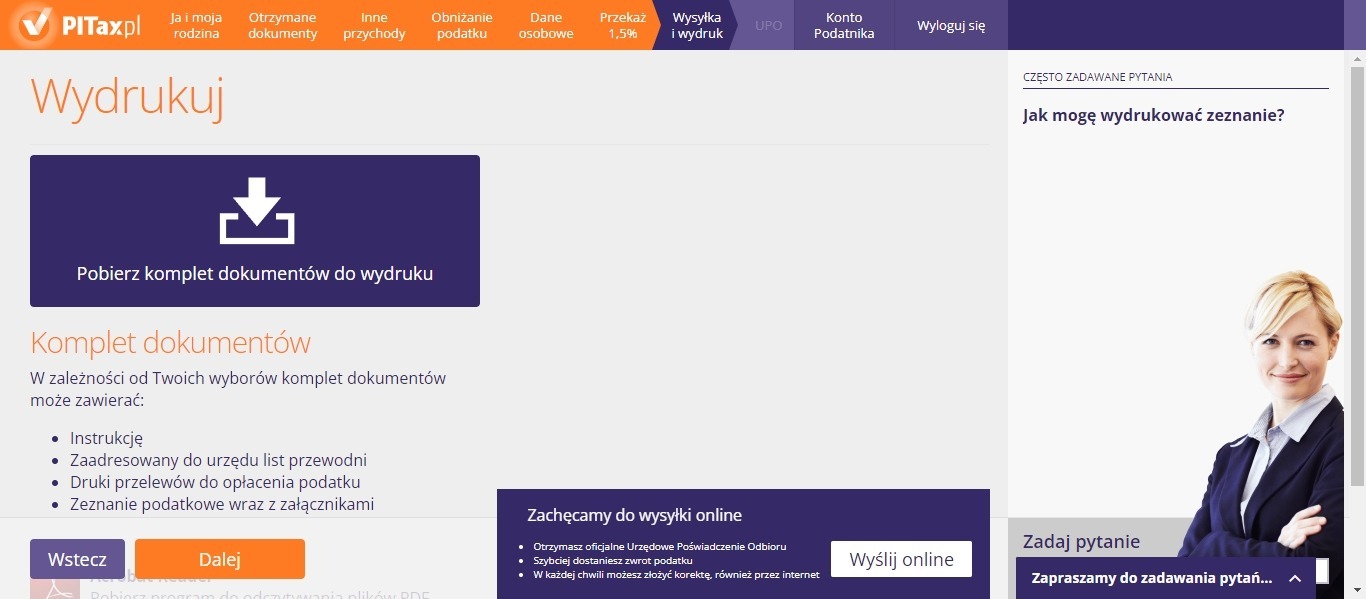
W PITax odpowiadasz na pytania dotyczące swoich przychodów i sytuacji podatkowej, a program pomaga dobrać właściwe formularze, uwzględnić przysługujące odliczenia i obliczyć podatek.
PIT-28 w Twój e-PIT – co trzeba uzupełnić?
PIT-28 jest dostępny w usłudze Twój e-PIT zarówno dla osób rozliczających najem prywatny, jak i przedsiębiorców opodatkowanych ryczałtem.
W przypadku PIT-28 urząd skarbowy nie zna jednak wszystkich danych potrzebnych do obliczenia podatku. Wie, ile ryczałtu wpłaciłeś w ciągu roku, dlatego te wpłaty mogą być widoczne w przygotowanym rozliczeniu. Nie wie natomiast, jaki przychód faktycznie osiągnąłeś z działalności gospodarczej lub najmu ani jakimi stawkami ryczałtu powinien być opodatkowany. Dlatego należny ryczałt musisz obliczyć i uzupełnić na podstawie własnych danych.
Podobnie jest z częścią składek, ulg i odliczeń – jeśli KAS nie ma potrzebnych informacji, musisz je uzupełnić samodzielnie.
W PITax możesz pobrać dane przygotowane przez KAS w Twój e-PIT i uzupełnić je o informacje, których urząd nie posiada. PITax na podstawie podanych przez Ciebie danych obliczy należny ryczałt, uwzględni właściwe stawki oraz przysługujące ulgi i odliczenia. Dzięki temu nie musisz przepisywać do programu danych, które urząd już zna.
Pamiętaj, że PIT-28 nie jest automatycznie akceptowany. Jeśli nie uzupełnisz i nie wyślesz rozliczenia do 30 kwietnia, KAS nie złoży go za Ciebie. To istotna różnica względem PIT-37.
Od kiedy można składać PIT-28 za 2026 rok?
PIT-28 za 2026 rok możesz złożyć od 15 lutego 2027 roku.
Jeśli prześlesz zeznanie przed 15 lutego, będzie ono traktowane jako złożone 15 lutego.
Do kiedy trzeba rozliczyć PIT-28 i zapłacić ryczałt za 2026 rok?
Termin na złożenie PIT-28 za 2026 rok upływa 30 kwietnia 2027 roku.
Ryczałt za grudzień 2026 r. albo za IV kwartał 2026 r. wpłacasz wcześniej – do 20 stycznia 2027 r., a nie razem z zeznaniem. Do 30 kwietnia 2027 r. dopłacasz ewentualną różnicę wynikającą z rocznego rozliczenia.
Nie czekaj na automatyczne zatwierdzenie PIT-28 w Twój e-PIT – w przypadku tego formularza ono nie nastąpi.
Czy z PIT-28 można otrzymać zwrot podatku?
Tak. Jeżeli z rocznego PIT-28 wynika nadpłata, urząd skarbowy ją zwróci.
Urząd ma na zwrot:
- do 45 dni – jeśli PIT-28 złożysz elektronicznie,
- do 3 miesięcy – jeśli złożysz go w formie papierowej.
Termin liczy się od dnia złożenia rozliczenia.
Korekta PIT-28 – co zrobić, jeśli popełniłem błąd?
Jeśli po wysłaniu PIT-28 zauważysz błąd, możesz złożyć korektę. Dotyczy to np. nieprawidłowej wysokości przychodu, zastosowania niewłaściwej stawki ryczałtu, pominiętego odliczenia albo błędnie wykazanych składek.
Korekta polega na ponownym złożeniu prawidłowo wypełnionego PIT-28 jako korekty zeznania.
Możesz ją złożyć również po 30 kwietnia – co do zasady aż do upływu okresu przedawnienia zobowiązania podatkowego.
Druk PIT-28 – formularz do pobrania
PIT-28 możesz złożyć elektronicznie albo na aktualnym formularzu papierowym.
Jeśli wybierasz wersję papierową, korzystaj z formularza właściwego dla rozliczenia przychodów za 2026 rok. Nie warto posługiwać się drukiem z poprzednich lat, ponieważ wersja formularza może się zmieniać.
Jakie załączniki można dołączyć do PIT-28?
W zależności od Twojej sytuacji do PIT-28 mogą być potrzebne dodatkowe formularze.
Najczęściej będzie to PIT/O, służący do wykazywania wielu ulg i odliczeń. PIT/D dotyczy określonych odliczeń mieszkaniowych, a PIT-2K może być potrzebny osobom korzystającym po raz pierwszy z ulgi odsetkowej na zasadzie praw nabytych.
Jeżeli uzyskujesz przychody z działalności prowadzonej jako wspólnik odpowiedniej spółki, do PIT-28 może być potrzebny również PIT-28/B.
Jak przekazać 1,5% podatku w PIT-28?
W PIT-28 możesz wskazać organizację pożytku publicznego (OPP), której urząd skarbowy przekaże do 1,5% Twojego podatku.
Przekazanie 1,5% nie zwiększa wysokości podatku. W rozliczeniu wskazujesz numer KRS wybranej organizacji, a jeśli chcesz – również cel szczegółowy.
Warunkiem przekazania pieniędzy OPP jest m.in. zapłacenie w pełnej wysokości podatku stanowiącego podstawę obliczenia 1,5% nie później niż w ciągu dwóch miesięcy od upływu terminu na złożenie zeznania, czyli do 30 czerwca 2027 roku.
Rozliczając PIT w PITax, możesz wybrać organizację z katalogu PITax.pl dla OPP albo wskazać inną uprawnioną organizację, podając jej numer KRS.
Rozlicz PIT-28 za 2026 rok online
Rozlicz przychody z działalności gospodarczej na ryczałcie lub najmu prywatnego. PITax pomoże Ci dobrać właściwe formularze, zastosować odpowiednie stawki ryczałtu i uwzględnić przysługujące odliczenia, a następnie wysłać gotowe rozliczenie online.
Źródła:
- ustawa z dnia 20 listopada 1998 r. o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne (Dz.U. z 2023 r. poz. 2405, tekst jednolity);
- ustawa z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (Dz.U. z 2023 r. poz. 1575, tekst jednolity);
- rozporządzenie Ministra Finansów z dnia 27 listopada 2023 r. w sprawie wzorów zeznań, deklaracji i informacji podatkowych (Dz.U. z 2023 r. poz. 2430).
Często zadawane pytania
Co to jest PIT-28?
PIT-28 to roczne rozliczenie przychodów opodatkowanych ryczałtem od przychodów ewidencjonowanych. Korzystają z niego przede wszystkim przedsiębiorcy, którzy wybrali ryczałt, oraz osoby uzyskujące przychody z najmu prywatnego.
Co to jest najem prywatny?
Najem prywatny to najem prowadzony poza działalnością gospodarczą. Może dotyczyć np. wynajmu mieszkania, domu, lokalu lub garażu. Przychody z najmu prywatnego są opodatkowane ryczałtem i rozliczane w PIT-28.
PIT-28 rozlicza przychód czy dochód?
Przychód. Przy ryczałcie nie odliczasz kosztów uzyskania przychodu, np. wydatków na prowadzenie firmy czy remont wynajmowanego mieszkania. Możesz natomiast zastosować odliczenia przewidziane dla ryczałtu.
Czy wynajmując prywatnie mieszkanie, muszę złożyć PIT-28?
Tak, jeśli w 2026 roku uzyskałeś przychody z najmu prywatnego. Od 2023 roku przychody z najmu prywatnego są opodatkowane wyłącznie ryczałtem i rozliczane w PIT-28.
Czy muszę złożyć PIT-28, jeśli nie miałem przychodów?
Tak, jeśli w 2026 roku prowadziłeś działalność opodatkowaną ryczałtem – także wtedy, gdy była zawieszona. Składasz wtedy tzw. zerowy PIT-28. Jeśli nie uzyskałeś żadnych przychodów z najmu prywatnego, nie składasz PIT-28 wyłącznie z tego tytułu.
Czy PIT-28 jest dostępny w Twój e-PIT i czy zostanie automatycznie zaakceptowany?
PIT-28 jest dostępny w Twój e-PIT, również dla przedsiębiorców na ryczałcie, ale nie zostanie automatycznie zaakceptowany. Musisz samodzielnie uzupełnić wymagane dane i wysłać zeznanie do 30 kwietnia 2027 roku.
Czy można mieć kilka stawek ryczałtu jednocześnie?
Tak. Jeśli uzyskujesz różne rodzaje przychodów podlegające różnym stawkom ryczałtu, możesz stosować kilka stawek, pod warunkiem że potrafisz prawidłowo ustalić wysokość przychodu przypadającą na każdą z nich.
Czy przy PIT-28 obowiązuje kwota wolna od podatku?
Nie. Kwota wolna od podatku właściwa dla skali podatkowej nie ma zastosowania do przychodów opodatkowanych ryczałtem.
Czy na ryczałcie przysługuje ulga na dzieci?
Nie w PIT-28. Ulga na dzieci przysługuje przy dochodach opodatkowanych według skali. Jeśli masz również takie dochody, np. z umowy o pracę, ulgę możesz odliczyć w PIT-37, jeśli spełniasz pozostałe warunki.
Czy przedsiębiorca na ryczałcie może odliczyć składkę zdrowotną?
Tak. Przedsiębiorca opodatkowany ryczałtem może odliczyć od przychodu 50% zapłaconych składek na ubezpieczenie zdrowotne.
Czy PIT-28 można złożyć razem z PIT-37?
To dwa odrębne zeznania. Jeśli np. uzyskujesz przychody z najmu prywatnego oraz dochody z umowy o pracę, składasz PIT-28 z najmu i PIT-37 z pracy.
Czy ryczałt wyklucza wspólne rozliczenie z małżonkiem?
To zależy od źródła przychodów. Najem prywatny na ryczałcie nie wyklucza wspólnego rozliczenia innych dochodów małżonków. Działalność gospodarcza na ryczałcie co do zasady je wyklucza. Wyjątek może dotyczyć tzw. zerowego PIT-28 po spełnieniu ustawowych warunków.
Specjalista ds. postępowań sądowo-administracyjnych
mateusz.musial@pitax.pl

Informacje o rozliczeniu
Aktualności
- W jaki sposób nadać uprawnienie w KSeF i jak wypełnić ZAW FA? Praktyczna instrukcja krok po kroku
- Nowe progi podatkowe i stawki podatku PIT od 2027 roku
- ZUS ZUA - jak wypełnić druk, dla kogo i sposób wysyłki online
- 14 emerytura w 2026 roku - komu przysługuje, ile wynosi i kiedy będzie wypłata?
- Interpretacja indywidualna ze zmianami – co zmieni KIS od 2027 roku?
- Jakie są podatkowe skutki przekwalifikowania umowy B2B na umowę o pracę?
- Więcej...


Zalety rozliczenia PIT z PITax

korzystne rozliczenie – podpowiadamy jak zapłacić możliwie niski podatek
system zgodny z najnowszymi przepisami podatkowymi
z weryfikatorem poprawności wprowadzonych danych
z oficjalnym Urzędowym Poświadczeniem Odbioru (UPO)
Opinie użytkowników
Pobierz druk PIT-28 za rok 2026 obowiązujący podczas rozliczenia w 2027 r.
PIT/O
Przeznaczony do wykazania ulg, które obniżają nasz dochód oraz podatek.
PIT/2K
Przeznaczony dla osób, które rozpoczęły odliczanie ulgi mieszkaniowej pomiędzy 2002 i 2006 r.
PIT-28B
Przeznaczony dla działalności prowadzonej w formie spółki cywilnej lub jawnej.
PIT-WZR
Załącznik składany w sytuacji, gdy korzystamy z tzw. ulgi na złe długi
Sprawdź najwyżej oceniany w Polsce program do rozliczeń PIT
PITax Twoje rozliczenie PIT to wygodny, szybki i darmowy sposób na Twoje PITy.
Rozlicz PIT Online