PIT-39 2026/2027 – jak rozliczyć sprzedaż nieruchomości?

• Zaktualizowano: 28 października 2026 r. • Autor: Mateusz Musiał
Po sprzedaży mieszkania, domu lub działki sprawdź, czy musisz złożyć PIT-39 za 2026 rok, jak obliczyć dochód i kiedy ulga mieszkaniowa pozwoli zmniejszyć podatek.
Spis treści:
- Kto składa PIT-39 za 2026 rok?
- Jak liczyć pięć lat od nabycia nieruchomości?
- Do kiedy złożyć PIT-39 i zapłacić podatek?
- Jak obliczyć dochód i podatek ze sprzedaży nieruchomości?
- Jak ulga mieszkaniowa obniża podatek w PIT-39?
- Jak rozliczyć PIT-39 online w PITax?
- Co sprawdzić w formularzu PIT-39 i jakie dołączyć załączniki?
- Kiedy trzeba skorygować PIT-39?
- Źródła
Kto składa PIT-39 za 2026 rok?
PIT-39 służy do rozliczenia prywatnej sprzedaży nieruchomości przed upływem pięciu lat, liczonych od końca roku jej nabycia lub wybudowania. W PIT-39 składanym w 2027 roku rozliczasz sprzedaż dokonaną w 2026 roku. Formularz obejmuje sprzedaż domu, mieszkania, działki, części nieruchomości albo udziału w niej.
Na PIT-39 rozliczasz także sprzedaż spółdzielczego własnościowego prawa do lokalu mieszkalnego lub użytkowego, prawa do domu jednorodzinnego w spółdzielni mieszkaniowej oraz prawa użytkowania wieczystego gruntu. Pięcioletni termin obowiązuje również przy tych prawach.
| Pytanie | Odpowiedź |
|---|---|
| Jaki rok rozliczasz? | 2026 – rok sprzedaży nieruchomości |
| Kiedy składasz zeznanie? | Od 15 lutego do 30 kwietnia 2027 roku |
| Ile wynosi podatek? | 19% dochodu po uwzględnieniu ulgi mieszkaniowej |
| Czy strata zwalnia ze złożenia PIT-39? | Sama strata nie znosi obowiązku złożenia zeznania |
| Czy składasz PIT-39 przy pełnej uldze mieszkaniowej? | Tak – wykazujesz również dochód zwolniony |
Sprzedaż w ramach działalności gospodarczej, np. handlu nieruchomościami, rozliczasz jako przychód z firmy. Samo wykorzystywanie własnego mieszkania lub domu w działalności nie wyłącza jednak zasad PIT-39. Sprzedaż takiej nieruchomości mieszkalnej nadal rozliczasz według pięcioletniego terminu.
Wyjątek dla gruntów gospodarstwa rolnego
Jeśli sprzedajesz taki grunt lub udział w nim, a grunt w związku ze sprzedażą nie traci charakteru rolnego, przychód jest zwolniony z podatku. Tej sprzedaży nie wykazujesz w PIT-39, nawet przed upływem pięciu lat.
Gospodarstwo rolne obejmuje użytki rolne o łącznej powierzchni przekraczającej 1 ha lub 1 ha przeliczeniowy, będące twoją własnością lub w twoim posiadaniu. Nie wliczasz gruntów zajętych na działalność gospodarczą inną niż rolnicza. Sam zapis w ewidencji gruntów nie wystarczy do zwolnienia – znaczenie ma też faktyczne przeznaczenie gruntu po sprzedaży.
Jak liczyć pięć lat od nabycia nieruchomości?
Pięć lat liczysz od końca roku, w którym nabyłeś lub wybudowałeś nieruchomość. Przy zwykłym zakupie mieszkania sprawdź datę aktu notarialnego przenoszącego własność. Dzień i miesiąc zakupu nie skracają okresu oczekiwania.
Jeśli wybudowałeś dom na działce będącej twoją własnością, pięć lat liczysz od końca roku nabycia gruntu. Późniejsza budowa domu nie rozpoczyna tego terminu na nowo.
Jeśli kupiłeś mieszkanie w 2021 roku, pięć lat upływa 31 grudnia 2026 roku. Sprzedaż tego mieszkania w 2026 roku trzeba więc wykazać w PIT-39. Jeśli sprzedasz je 1 stycznia 2027 roku lub później, nie zapłacisz PIT od tej sprzedaży i nie złożysz z jej tytułu PIT-39. Przy prywatnej sprzedaży w 2026 roku zakup dokonany w 2020 roku lub wcześniej oznacza zatem, że pięcioletni termin już upłynął.
Mieszkanie ze spadku lub darowizny
Przy spadku pięć lat liczysz od końca roku, w którym nieruchomość nabył lub wybudował spadkodawca. Jeśli ojciec kupił mieszkanie w 2018 roku, a ty odziedziczyłeś je w 2025 roku i sprzedałeś w 2026 roku, sprzedaży nie wykazujesz w PIT-39.
Przy darowiźnie liczy się rok, w którym otrzymałeś nieruchomość, a nie rok zakupu przez darczyńcę. Jeśli udziały w jednym mieszkaniu nabywałeś w różnych latach, pięcioletni termin sprawdź osobno dla każdego udziału. Przy dziale spadku nabycie ponad przysługujący ci udział spadkowy również wymaga osobnego ustalenia daty.
Sprzedaż wspólnego mieszkania małżonków
Jeśli sprzedaż wspólnego mieszkania wymaga PIT-39, każde z małżonków składa własne zeznanie. Przy wspólności majątkowej każde wykazuje połowę przychodu i kosztów. Sposób rozliczenia ulgi opisujemy w poradniku o PIT-39 małżonków sprzedających wspólną nieruchomość.
Po ustaniu wspólności majątkowej pięć lat liczysz od końca roku nabycia nieruchomości do majątku wspólnego albo jej wybudowania w czasie wspólności. Sam rozwód nie rozpoczyna tego terminu na nowo.
Do kiedy złożyć PIT-39 i zapłacić podatek?
PIT-39 za 2026 rok złóż od 15 lutego do 30 kwietnia 2027 roku. Do 30 kwietnia 2027 roku zapłać też podatek wynikający z zeznania. Sprzedaży nie rozliczasz przez zaliczki wpłacane w ciągu roku.
Zeznanie kierujesz do urzędu skarbowego właściwego dla twojego miejsca zamieszkania w dniu składania PIT-39. Podatek wpłacasz na swój mikrorachunek podatkowy; w przelewie podajesz formularz PIT-39 i rok 2026. Wysłanie zeznania i zapłata podatku to dwie odrębne czynności.
Jak obliczyć dochód i podatek ze sprzedaży nieruchomości?
Podatek wynosi 19% dochodu ze sprzedaży po odjęciu dochodu zwolnionego dzięki uldze mieszkaniowej. Do obliczenia dochodu potrzebujesz ceny sprzedaży, kosztów sprzedaży i kosztów nabycia lub budowy nieruchomości.
Przychód: cena sprzedaży pomniejszona o koszty transakcji
Przychód ustalasz na podstawie ceny z umowy sprzedaży. Odejmujesz od niej poniesione przez ciebie koszty sprzedaży, np. prowizję pośrednika za znalezienie kupca. Jeśli cena bez uzasadnienia znacznie odbiega od wartości rynkowej, urząd ma prawo określić przychód według wartości rynkowej.
Koszty uzyskania przychodu: zakup, budowa i nakłady
Przy nieruchomości kupionej lub wybudowanej uwzględniasz udokumentowane koszty nabycia lub budowy oraz nakłady zwiększające jej wartość, poniesione w czasie posiadania. Do kosztów nabycia należą cena zakupu i związane z nim opłaty, np. taksa notarialna oraz zapłacony podatek od czynności cywilnoprawnych (PCC).
Koszty nabycia lub budowy podwyższasz corocznie o ustawowy wskaźnik wzrostu cen ogłaszany przez Główny Urząd Statystyczny (GUS). Uwzględniasz lata od roku następującego po nabyciu lub wybudowaniu do roku poprzedzającego sprzedaż. Waloryzacja nie obejmuje nakładów zwiększających wartość nieruchomości. Wysokość nakładów dokumentujesz fakturami VAT i dokumentami potwierdzającymi opłaty administracyjne.
Koszty przy spadku lub darowiźnie
Przy spadku lub darowiźnie kosztem są udokumentowane nakłady zwiększające wartość nieruchomości oraz odpowiednia część zapłaconego podatku od spadków i darowizn. Podatek przypisujesz proporcjonalnie: wartość sprzedawanej nieruchomości przyjętą do opodatkowania dzielisz przez łączną wartość opodatkowanych rzeczy i praw, a wynik mnożysz przez zapłacony podatek.
Przy spadku uwzględniasz ponadto udokumentowane koszty nabycia lub budowy poniesione przez spadkodawcę, w części przypadającej na sprzedawaną nieruchomość lub odziedziczony udział.
Do kosztów zaliczasz też spłacone przez ciebie ciężary spadkowe, np. długi spadkowe czy zachowek. Ciężary rozliczasz w części odpowiadającej stosunkowi wartości sprzedawanej nieruchomości lub udziału do łącznej wartości rzeczy i praw nabytych przez ciebie w spadku. Możesz uwzględnić również ciężary spłacone po sprzedaży.
Dochód: przychód minus koszty
Od przychodu odejmujesz koszty uzyskania przychodu. Jeśli od sprzedawanej nieruchomości dokonywano odpisów amortyzacyjnych, do wyniku dodajesz sumę tych odpisów. Przy mieszkaniu, którego nie amortyzowałeś, dochód jest różnicą między przychodem a kosztami.
Przykład. W 2026 roku kupiłeś i sprzedałeś prywatne mieszkanie. Cena sprzedaży wyniosła 610 000 zł, a prowizja pośrednika zapłacona przy sprzedaży – 10 000 zł. Przychód to 600 000 zł. Udokumentowane koszty nabycia i nakładów wyniosły łącznie 450 000 zł. Mieszkanie nie było amortyzowane.
- Dochód: 600 000 zł − 450 000 zł = 150 000 zł.
- Podatek bez ulgi mieszkaniowej: 150 000 zł × 19% = 28 500 zł.
Zakup i sprzedaż w jednym roku oznaczają, że w tym przykładzie nie ma waloryzacji kosztów. Własne koszty oblicz zgodnie z datą zakupu lub budowy.
Jak ulga mieszkaniowa obniża podatek w PIT-39?
Ulga mieszkaniowa zwalnia z podatku całość lub część dochodu, jeśli przychód ze sprzedaży przeznaczysz na własne cele mieszkaniowe. Wydatki ponosisz od dnia sprzedaży, najpóźniej do końca trzeciego roku następującego po roku sprzedaży. Dla sprzedaży z 2026 roku termin upływa 31 grudnia 2029 roku.
Wydatki na własne cele mieszkaniowe
Ulgą obejmiesz np. zakup mieszkania na własne potrzeby, budowę domu lub remont własnego mieszkania. Przy zakupie do końca trzyletniego terminu musisz nabyć własność – sama wpłata deweloperowi nie wystarczy. Przy remoncie także musisz być właścicielem, współwłaścicielem albo mieć odpowiednie prawo spółdzielcze; prawo możesz uzyskać najpóźniej w tym samym trzyletnim terminie.
Do ulgi zaliczysz też spłatę kredytu na własne cele mieszkaniowe i odsetek, również od kredytu na sprzedawaną nieruchomość. Ulga obejmuje także kredyt zaciągnięty na spłatę takiego kredytu mieszkaniowego oraz kolejne kredyty refinansowe. Kredyty musisz zaciągnąć przed uzyskaniem przychodu ze sprzedaży, w banku lub spółdzielczej kasie oszczędnościowo-kredytowej (SKOK). Instytucja musi mieć siedzibę w Unii Europejskiej, Europejskim Obszarze Gospodarczym (EOG) albo Szwajcarii. Spłata części kredytu przeznaczonej na inne cele nie daje ulgi; nie rozliczasz też ponownie wydatków wykorzystanych w innej uldze podatkowej.
Cele mieszkaniowe dotyczą nieruchomości w Polsce, pozostałych państwach Unii Europejskiej, EOG lub Szwajcarii. Przy wydatkach za granicą potrzebna jest również podstawa prawna wymiany informacji podatkowych z tym państwem. Pełny katalog wydatków i zasady dokumentowania znajdziesz w poradniku o uldze mieszkaniowej w PIT-39.
Jak obliczyć dochód zwolniony?
Dochód zwolniony obliczasz według wzoru:
Dochód zwolniony = dochód × wydatki na własne cele mieszkaniowe ÷ przychód.
Aby zwolnić cały dochód, na własne cele mieszkaniowe musisz wydać cały przychód ze sprzedaży. Przy obliczaniu ulgi porównujesz wydatki z przychodem, a nie z samym dochodem.
Wydatki uwzględniasz najwyżej do wysokości przychodu ze sprzedaży. Do obliczenia zwolnienia potrzebujesz więc trzech kwot, a nie samej wartości zakupu nowego mieszkania.
Przykład – dalszy ciąg. Z przychodu 600 000 zł wydajesz 400 000 zł na zakup własnego mieszkania. Nabywasz własność i płacisz po sprzedaży starego mieszkania, przed końcem 2029 roku. Dochód ze sprzedaży wyniósł 150 000 zł.
- Dochód zwolniony: 150 000 zł × 400 000 zł ÷ 600 000 zł = 100 000 zł.
- Dochód do opodatkowania: 150 000 zł − 100 000 zł = 50 000 zł.
- Podatek po uldze: 50 000 zł × 19% = 9 500 zł.
Ulgę wykazujesz już w PIT-39 za rok sprzedaży, również gdy dopiero planujesz wydatki mieszkaniowe. Nie czekasz ze złożeniem zeznania do zakupu nowego mieszkania ani do upływu trzech lat.
Jak rozliczyć PIT-39 online w PITax?
W PITax Rozliczenie PIT podajesz dane o sprzedaży nieruchomości, kosztach i wydatkach mieszkaniowych. Program automatycznie oblicza kwotę dochodu zwolnionego dzięki uldze mieszkaniowej. Ty odpowiadasz za wpisanie prawidłowych kwot i sprawdzenie, czy wydatki spełniają warunki ulgi.
Przed rozliczeniem przygotuj akt nabycia i sprzedaży, dokumenty kosztów oraz dokumenty wydatków mieszkaniowych. Przy spadku potrzebujesz również danych o nabyciu nieruchomości przez spadkodawcę. W programie:
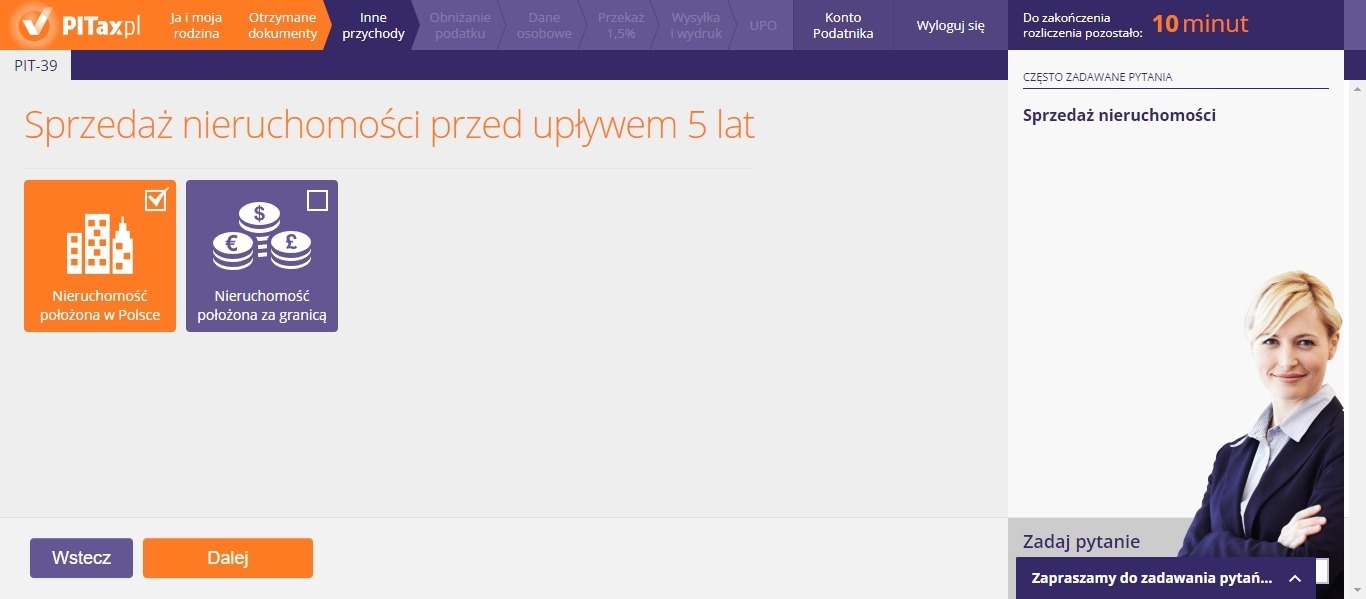
1. Wybierz sprzedaż nieruchomości i kraj jej położenia
Wskaż kraj, w którym znajduje się sprzedana nieruchomość. Poniższy zrzut pokazuje wybór nieruchomości położonej w Polsce.
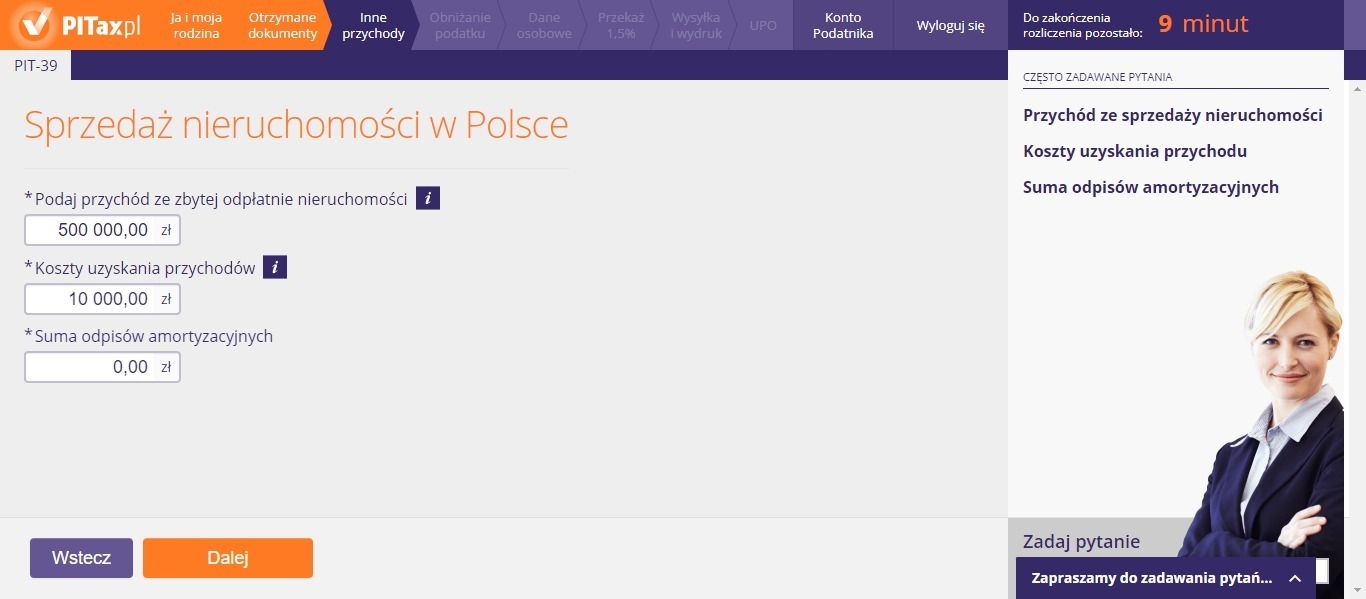
2. Wpisz przychód, koszty i odpisy amortyzacyjne
Wpisz przychód po odjęciu kosztów sprzedaży, koszty uzyskania przychodu oraz sumę odpisów amortyzacyjnych, jeśli ich dokonywałeś. Na zrzucie widzisz pola na te trzy kwoty. Widoczne wartości są ilustracyjne i nie odnoszą się do wcześniejszego przykładu obliczeń.
3. Uwzględnij ulgę mieszkaniową
Podaj wydatki na własne cele mieszkaniowe, jeśli korzystasz z ulgi. Sprawdź obliczoną przez program kwotę zwolnionego dochodu.
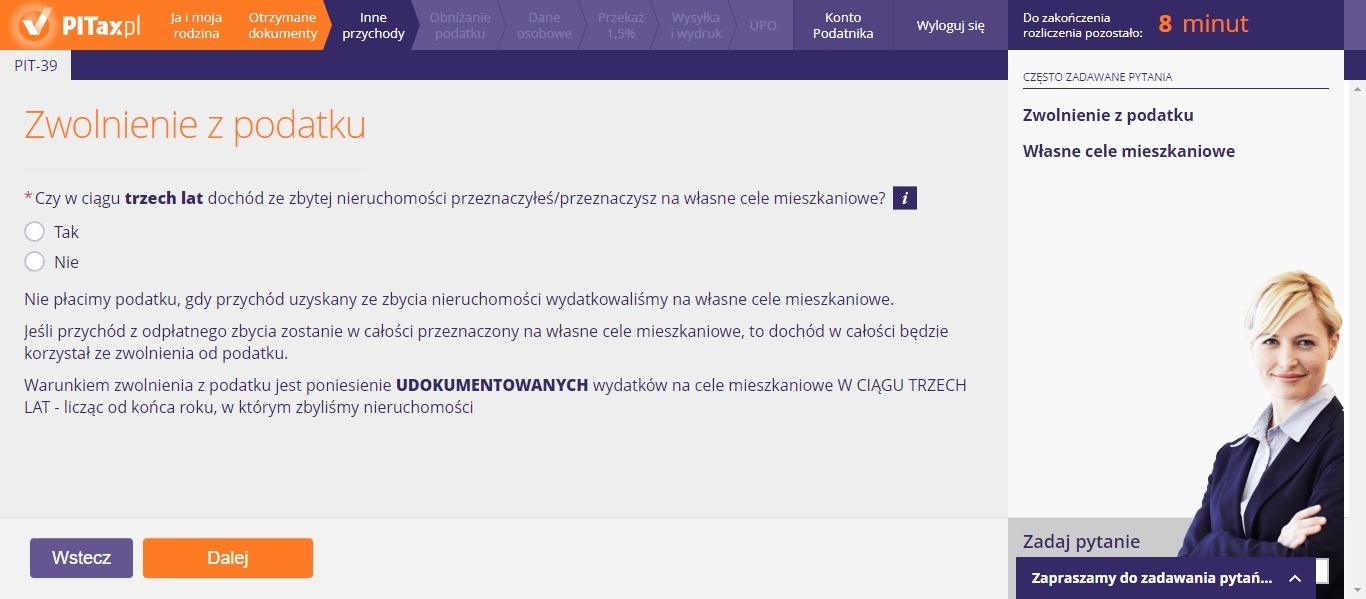
Na zrzucie w pytaniu pojawia się słowo „dochód”. Aby zwolnić cały dochód z podatku, musisz jednak przeznaczyć na własne cele mieszkaniowe cały przychód ze sprzedaży, zgodnie z zasadami opisanymi wyżej.
4. Sprawdź dane i wyślij PIT-39
Sprawdź rok zeznania, swoje dane, urząd skarbowy i wynik rozliczenia, a następnie wyślij PIT-39.
Po wysłaniu pobierz urzędowe poświadczenie odbioru (UPO) i zachowaj je razem z kopią zeznania. UPO potwierdza złożenie elektronicznego PIT-39. Jeśli z rozliczenia wynika podatek do zapłaty, wykonaj osobno przelew na mikrorachunek.
Co sprawdzić w formularzu PIT-39 i jakie dołączyć załączniki?
Do rozliczenia za 2026 rok służy formularz PIT-39(12). Numer wersji znajdziesz w stopce druku. Przy sprawdzaniu gotowego zeznania zwróć uwagę na poniższe części:
| Miejsce w PIT-39(12) | Co sprawdzasz |
|---|---|
| C – poz. od 20 do 24 | Przychód, koszty uzyskania przychodu, odpisy amortyzacyjne oraz dochód lub stratę |
| D – poz. 25 | Kwotę dochodu zwolnionego dzięki uldze mieszkaniowej – nie samą kwotę wydatków mieszkaniowych |
| D – poz. od 26 do 29 | Podstawę obliczenia podatku, obliczony podatek, odliczenie podatku zagranicznego i podatek należny |
| E – poz. 34 | Ostateczną kwotę do zapłaty |
| J – poz. 53 | Liczbę załączników PIT/ZG, jeśli je składasz |
Przy prywatnej sprzedaży nieruchomości w Polsce ulgę mieszkaniową wykazujesz bezpośrednio w PIT-39. Aktów notarialnych i faktur nie dołączasz do zeznania – zachowujesz je na potrzeby weryfikacji rozliczenia przez urząd.
Jeśli mieszkasz w Polsce i sprzedałeś nieruchomość za granicą, sposób rozliczenia zależy od umowy podatkowej z danym państwem. Gdy zagraniczny dochód podlega wykazaniu w polskim PIT-39, dołączasz załącznik PIT/ZG – osobny dla każdego państwa. Dochodu zwolnionego w Polsce na podstawie umowy nie wykazujesz w PIT-39.
Przekazanie 1,5% podatku
W części H możesz wskazać organizację pożytku publicznego (OPP), której urząd przekaże do 1,5% podatku należnego. Wpisujesz jej numer w Krajowym Rejestrze Sądowym (KRS) i kwotę; w części I możesz podać cel szczegółowy. Przekazanie wymaga terminowego zeznania albo jego korekty złożonej w ciągu miesiąca po terminie oraz zapłaty podatku w pełnej wysokości w ciągu dwóch miesięcy od terminu płatności.
Kiedy trzeba skorygować PIT-39?
PIT-39 korygujesz, gdy zauważysz błąd w rozliczeniu, np. pominięty koszt. Korekta jest też konieczna, jeśli zadeklarujesz ulgę mieszkaniową, lecz nie spełnisz jej warunków albo wydasz na własne cele mieszkaniowe mniej, niż wynikało z zeznania.
Jeśli nie zrealizujesz zadeklarowanej ulgi, złóż korektę PIT-39 za rok sprzedaży i zapłać brakujący podatek z odsetkami. Odsetki liczysz od dnia po pierwotnym terminie płatności podatku do dnia zapłaty włącznie. Przy sprzedaży w 2026 roku oznacza to naliczanie odsetek od 1 maja 2027 roku, także gdy termin na wydatki mieszkaniowe upłynie dopiero z końcem 2029 roku.
W korekcie wpisujesz pełne, poprawne dane zeznania. Sposób złożenia opisujemy w poradniku jak złożyć korektę PIT.
Źródła:
- Art. 2 ust. 4, art. 8, art. 9 ust. 3a pkt 1, art. 10 ust. 1 pkt 8 i ust. 3, 5–7, art. 19, art. 21 ust. 1 pkt 28 i 131 oraz ust. 25–30a, art. 22 ust. 6c–6f, art. 30e, art. 45 ust. 1, 1a pkt 3 i ust. 4 pkt 4 oraz art. 45c ustawy z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (tekst jednolity: Dz.U. z 2026 r. poz. 592 ze zm.);
- Art. 1–2 ustawy z 15 listopada 1984 r. o podatku rolnym (tekst jednolity: Dz.U. z 2025 r. poz. 1344);
- Interpretacja Dyrektora Krajowej Informacji Skarbowej z 9 października 2026 r., sygn. 0113-KDIPT2-2.4011.649.2026.2.MK – zwolnienie sprzedaży gruntów gospodarstwa rolnego;
- Interpretacja Dyrektora Krajowej Informacji Skarbowej z 9 października 2026 r., sygn. 0112-KDSL1-2.4011.598.2026.4.JN – liczenie terminu przy domu na własnym gruncie;
- Ministerstwo Finansów – formularz PIT-39(12), obowiązujący również za 2026 rok;
- Ministerstwo Finansów – broszura informacyjna do PIT-39 za 2025 rok;
- Ministerstwo Finansów – Zbycie nieruchomości.
Często zadawane pytania
Czy sprzedaż mieszkania zwiększy podatek od pensji w PIT-37?
Dochodu z prywatnej sprzedaży nieruchomości rozliczanego w PIT-39 nie łączysz z dochodem z pracy w PIT-37. Sprzedaż nie podwyższa więc stawki podatku od pensji.
Czy stratę z PIT-39 odliczę w przyszłym roku?
Straty z prywatnej sprzedaży nieruchomości nie przenosisz do odliczenia w kolejnych latach. Nie pomniejszysz nią też dochodu z pensji.
Czy zamiana mieszkań też wymaga PIT-39?
Zamiana jest odpłatnym zbyciem. Każda strona osobno sprawdza pięć lat od końca roku nabycia lub wybudowania oddawanej nieruchomości. Jeśli termin nie upłynął, rozlicza zamianę w PIT-39; przychodem jest wartość oddawanej nieruchomości, a nie sama dopłata. Przy spełnieniu warunków ulgi mieszkaniowej dochód może być zwolniony.
Czy do ulgi mieszkaniowej w PIT-39 dołączam PIT/O albo PIT/D?
Nie. Dochód zwolniony dzięki uldze mieszkaniowej wykazujesz bezpośrednio w części D formularza PIT-39. PIT/O i PIT/D nie służą do rozliczenia tej ulgi.