
PIT-37
Przeznaczony dla podstawowych dochodów m.in.; z pracy, emerytur, rent, umów o dzieło/zlecenie.

7 milionów Polaków skorzystało z PITax w 2025 r.
Urzędy skarbowe wypłaciły już ponad MILIARD zł zwrotu podatku podatnikom rozliczonym w PITax


PIT-37 możesz rozliczyć online w PITax lub usłudze Twój e-PIT. Możesz również złożyć zeznanie w formie papierowej.
PIT-37 składają przede wszystkim pracownicy, zleceniobiorcy, emeryci i renciści. Służy do rozliczenia dochodów opodatkowanych według skali podatkowej, od których zaliczki na podatek pobierał np. pracodawca, zleceniodawca, ZUS lub inny płatnik.
PIT-37 za 2026 rok rozliczasz w 2027 roku. Zeznanie możesz złożyć od 15 lutego do 30 kwietnia 2027 roku.
Nie musisz przepisywać wszystkich danych do PIT-37 ręcznie. Możesz wczytać do PITax oficjalne dane z usługi Twój e-PIT. PITax pomoże Ci sprawdzić rozliczenie, uwzględnić przysługujące ulgi i odliczenia oraz obliczyć podatek lub kwotę zwrotu.
Spis treści:
| PIT-37 za 2026 rok | Najważniejsze informacje |
|---|---|
| Kto składa PIT-37? | M.in. pracownicy, zleceniobiorcy, emeryci i renciści uzyskujący dochody rozliczane za pośrednictwem płatnika |
| Jakie dokumenty służą do rozliczenia PIT-37? | PIT-11 – m.in. umowa o pracę, umowa zlecenia i umowa o dzieło; PIT-11A – m.in. emerytury, renty i inne świadczenia z ZUS/KRUS; PIT-40A – roczne obliczenie podatku przez ZUS/KRUS |
| Kiedy rozliczyć PIT-37? | Od 15 lutego do 30 kwietnia 2027 r. |
| Do kiedy zapłacić podatek? | Do 30 kwietnia 2027 r. |
| Jakie są stawki podatku w PIT-37? | 12% do 120 000 zł podstawy obliczenia podatku i 32% od nadwyżki ponad 120 000 zł |
| Jaka jest kwota wolna od podatku? | 30 000 zł – odpowiada jej kwota zmniejszająca podatek 3600 zł |
| Czy można rozliczyć się wspólnie na PIT-37? | Tak, jeśli spełniasz warunki wspólnego rozliczenia z małżonkiem |
| Czy w PIT-37 można odliczyć ulgi? | Tak, m.in. ulgę na dzieci, rehabilitacyjną, termomodernizacyjną, internetową, wpłaty na IKZE i darowizny |
| Czy PIT-37 można złożyć online? | Tak – PIT-37 możesz złożyć elektronicznie |
| Czy można wykorzystać dane z Twój e-PIT? | Tak – możesz wczytać Twój e-PIT do PITax, a następnie sprawdzić i uzupełnić rozliczenie |
| Ile czeka się na zwrot? | Do 45 dni przy zeznaniu elektronicznym; przy zeznaniu papierowym do 3 miesięcy |
PIT-37 składasz m.in., jeśli uzyskujesz dochody z:
Najczęściej podstawą rozliczenia są informacje otrzymane od pracodawcy, zleceniodawcy lub organu rentowego (ZUS albo KRUS), np. PIT-11, PIT-11A albo PIT-40A.
Jeśli otrzymałeś PIT-11 od pracodawcy lub zleceniodawcy, najczęściej rozliczasz go w PIT-37. Jeśli uzyskiwałeś również inne rodzaje dochodów lub przychodów, możesz potrzebować PIT-36 albo dodatkowego zeznania PIT. Sprawdź, jaki formularz PIT wybrać.
PIT-11 nie jest rocznym zeznaniem podatkowym. To informacja, którą pracodawca lub zleceniodawca przekazuje Tobie i urzędowi skarbowemu. Zawiera m.in. informacje o przychodach, kosztach ich uzyskania, dochodach i pobranych zaliczkach na podatek.
Jeżeli otrzymałeś kilka PIT-11, nie składasz osobnego PIT-37 dla każdego z nich. Dane ze wszystkich PIT-11 uwzględniasz w jednym rocznym zeznaniu PIT-37.
PIT-37 nie służy do rozliczenia wszystkich rodzajów dochodów i przychodów. W niektórych sytuacjach PIT-37 trzeba zastąpić PIT-36, a w innych – oprócz PIT-37 – złożyć dodatkowe zeznanie.
| Sytuacja | Rozliczenie |
|---|---|
| Działalność gospodarcza opodatkowana skalą lub działalność nierejestrowana | PIT-36 – uwzględniasz w nim również dochody, które normalnie rozliczyłbyś w PIT-37 |
| Dochody z pracy za granicą, które musisz samodzielnie rozliczyć w Polsce | PIT-36, a w odpowiednich przypadkach również PIT/ZG |
| Doliczenie dochodów małoletniego dziecka albo rozliczenie straty z lat ubiegłych | PIT-36 – uwzględniasz w nim również dochody, które normalnie rozliczyłbyś w PIT-37 |
Jeśli masz dochody rozliczane w PIT-37, a oprócz nich uzyskałeś poniższe rodzaje przychodów lub dochodów, składasz dodatkowe zeznanie:
| Dodatkowy rodzaj przychodu lub dochodu | Dodatkowe zeznanie |
|---|---|
| Najem prywatny lub działalność gospodarcza na ryczałcie | PIT-28 |
| Działalność gospodarcza opodatkowana podatkiem liniowym | PIT-36L |
| Sprzedaż akcji lub rozliczenie kryptowalut | PIT-38 |
| Sprzedaż nieruchomości przed upływem 5 lat, licząc od końca roku jej nabycia | PIT-39 |
Jeśli nie wiesz, który formularz dotyczy Twojej sytuacji, sprawdź różnice między PIT-36 a PIT-37 oraz jaki formularz PIT wybrać.
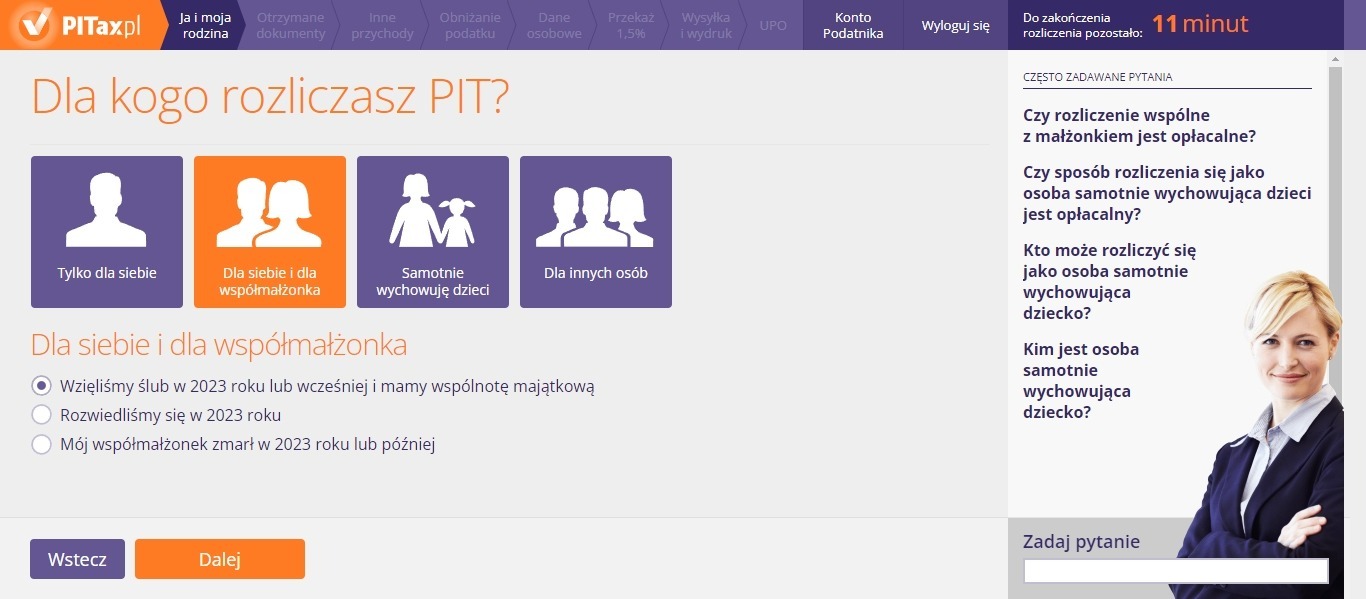
W PITax nie musisz samodzielnie ustalać, jakich formularzy potrzebujesz. Odpowiadasz na proste pytania i podajesz dane z otrzymanych dokumentów albo wczytujesz oficjalny Twój e-PIT. Na tej podstawie PITax dobiera odpowiednie formularze do Twojego rozliczenia.
PIT-37 możesz rozliczyć elektronicznie albo na formularzu papierowym. Rozliczenie online jest wygodniejsze, pozwala szybciej otrzymać ewentualny zwrot podatku, a po prawidłowym wysłaniu zeznania otrzymujesz Urzędowe Poświadczenie Odbioru (UPO). Jeśli potrzebujesz szczegółowego przeprowadzenia przez cały proces, zobacz instrukcję PIT-37 krok po kroku.
Aby rozliczyć PIT-37:
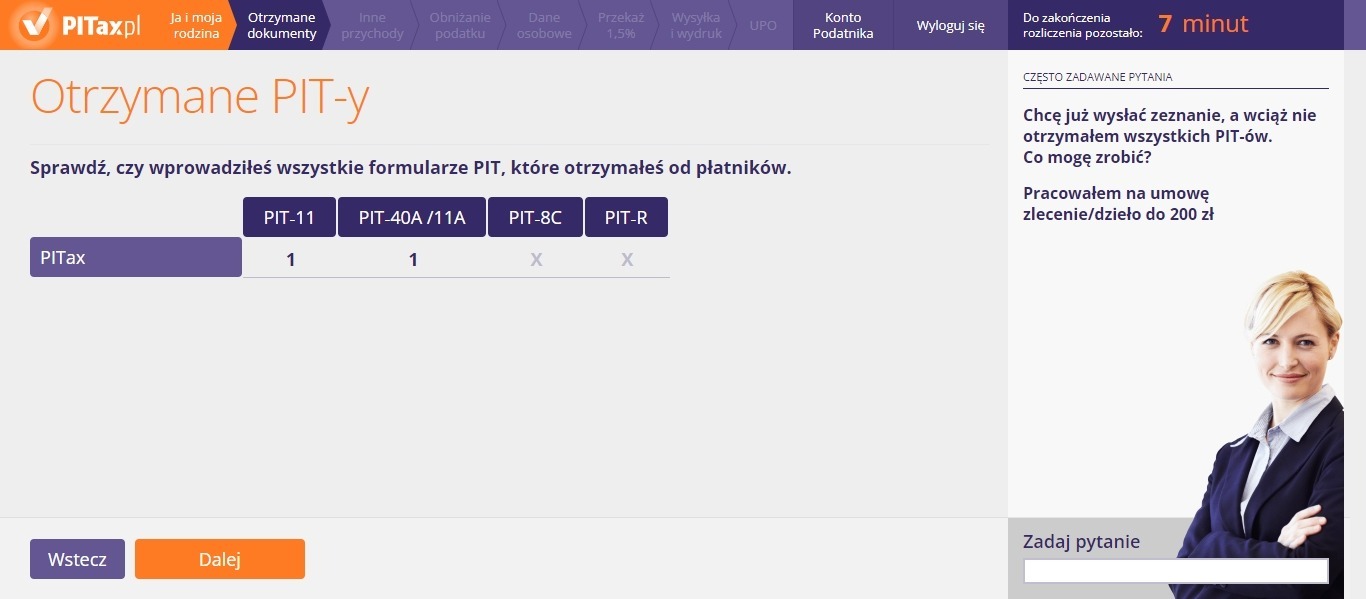
W PITax możesz przepisać dane z otrzymanych dokumentów albo wczytać oficjalne dane przygotowane w usłudze Twój e-PIT. Na ich podstawie program dobierze odpowiednie formularze, przeprowadzi Cię przez ulgi i odliczenia, obliczy podatek lub zwrot i pozwoli wysłać gotowe rozliczenie.
Dzięki temu nie ograniczasz się do danych z usługi Twój e-PIT, ale możesz uzupełnić rozliczenie o informacje, które pozwolą obniżyć podatek lub zwiększyć zwrot.
Krajowa Administracja Skarbowa przygotowuje Twój e-PIT na podstawie informacji, które otrzymała m.in. od pracodawców, zleceniodawców i organów rentowych. Dzięki temu w przygotowanym PIT-37 znajdują się już dane z przekazanych administracji skarbowej dokumentów, np. PIT-11, PIT-11A i PIT-40A.
Twój e-PIT może zawierać również część informacji z wcześniejszych rozliczeń i danych przekazanych przez płatników. Nie wszystkie ulgi i wybory dotyczące sposobu rozliczenia zostaną jednak uwzględnione bez Twojego udziału.
Dlatego przed zaakceptowaniem rozliczenia warto sprawdzić:
Wczytaj Twój e-PIT do PITax, a program sprawdzi Twoje rozliczenie i podpowie, z jakich ulg i odliczeń możesz skorzystać.
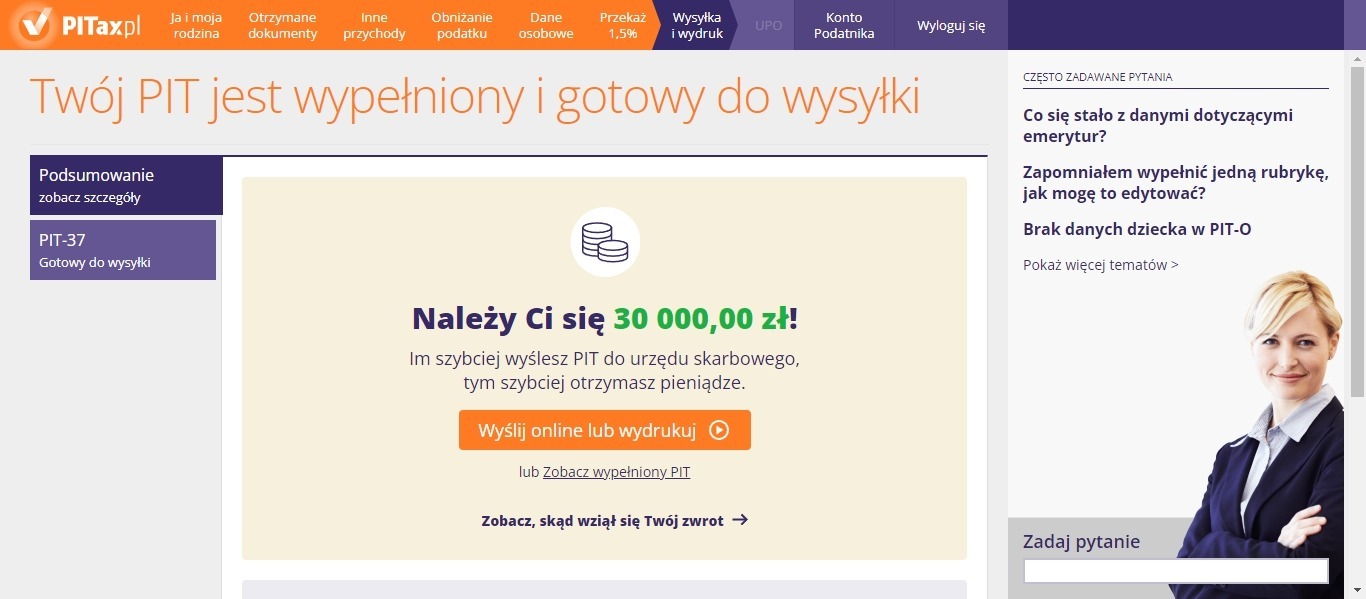
W PIT-37 możesz skorzystać z ulg i odliczeń, które obniżają dochód lub kwotę podatku, a w efekcie mogą zmniejszyć podatek do zapłaty albo zwiększyć kwotę zwrotu.
| Ulga lub odliczenie | Ile można odliczyć za 2026 rok |
|---|---|
| Ulga na dzieci | 1112,04 zł na pierwsze i drugie dziecko, 2 000,04 zł na trzecie oraz 2 700 zł na czwarte i każde kolejne dziecko |
| Ulga rehabilitacyjna | Wydatki na cele rehabilitacyjne i związane z ułatwieniem wykonywania czynności życiowych; część wydatków jest limitowana, np. do 2280 zł za używanie samochodu |
| Ulga termomodernizacyjna | Do 53 000 zł na podatnika |
| Ulga na Internet | Do 760 zł rocznie; z ulgi można korzystać przez dwa kolejne lata |
| Wpłaty na IKZE | Do 11 304 zł; dla osób prowadzących pozarolniczą działalność gospodarczą do 16 956 zł |
| Darowizny | W przypadku części darowizn łącznie do 6% dochodu |
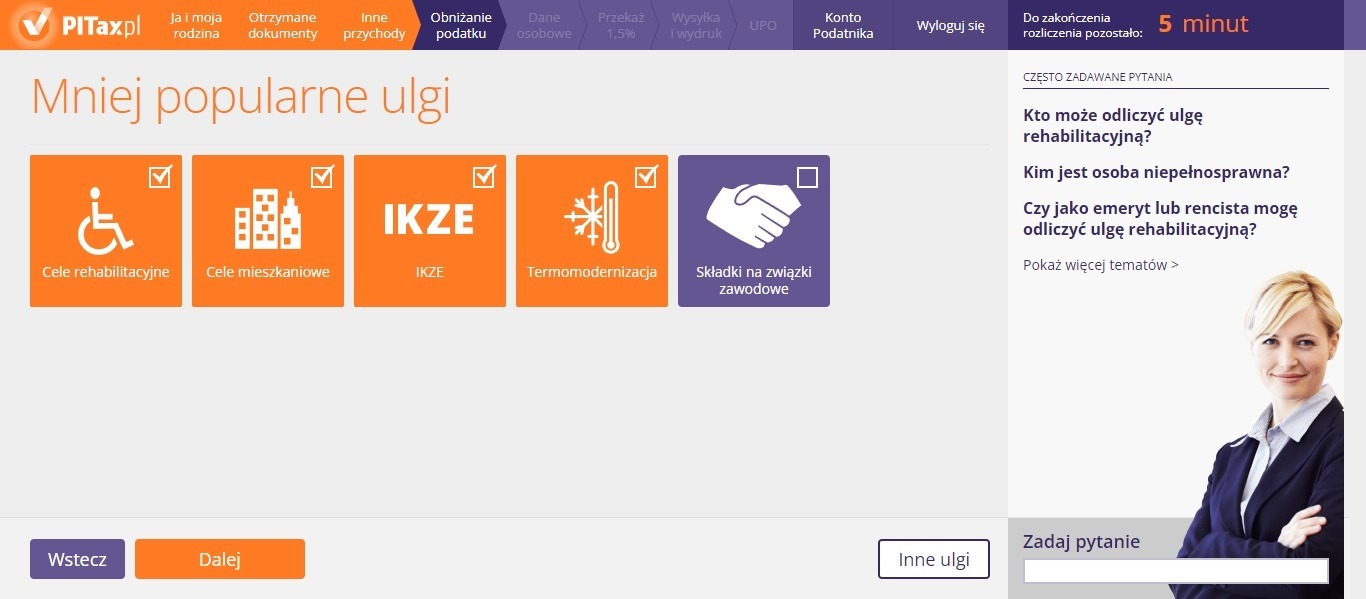
Przy jednym dziecku ulga na dzieci jest uzależniona od wysokości dochodów. Limit wynosi 112 000 zł dla małżonków łącznie oraz osób samotnie wychowujących dziecko, a 56 000 zł dla pozostałych osób niepozostających w związku małżeńskim. Przy dwojgu lub większej liczbie dzieci limitu dochodów nie ma.
W PIT-37 możesz również korzystać ze zwolnień podatkowych, takich jak ulga dla młodych, ulga na powrót, ulga dla rodzin 4+ czy ulga dla pracujących seniorów.
Nie wszystkie ulgi i odliczenia są uwzględniane automatycznie w Twój e-PIT.
Dochody rozliczane w PIT-37 są opodatkowane według skali podatkowej. Oznacza to, że wysokość podatku zależy od wysokości Twojego dochodu.
Za 2026 rok obowiązują dwa progi podatkowe:
Przy obliczaniu podatku bierze się pod uwagę tzw. podstawę obliczenia podatku, czyli w uproszczeniu Twój dochód po uwzględnieniu przysługujących od niego odliczeń.
Pierwsze 30 000 zł jest wolne od podatku. Przy stawce 12% odpowiada to 3600 zł kwoty zmniejszającej podatek (30 000 zł × 12%). Dzięki niej przy podstawie obliczenia podatku do 30 000 zł podatek wynosi 0 zł. Więcej o zasadach jej działania przeczytasz w poradniku o kwocie wolnej od podatku.
Jeśli uzyskiwałeś dochody od kilku płatników, przy rozliczeniu rocznym są one łączone. Może się więc okazać, że żaden pracodawca osobno nie stosował stawki 32%, ale po zsumowaniu dochodów i uwzględnieniu przysługujących odliczeń podstawa obliczenia podatku przekroczy 120 000 zł. Wtedy stawką 32% zostanie opodatkowana tylko nadwyżka ponad 120 000 zł – nie oznacza to, że stawką 32% zostanie opodatkowany cały Twój dochód.
Przykład: jeśli podstawa obliczenia podatku wynosi 140 000 zł, stawką 32% nie zostanie opodatkowana cała ta kwota. Stawka 32% obejmie tylko 20 000 zł nadwyżki ponad próg 120 000 zł.
Wspólne rozliczenie PIT-37 może obniżyć podatek przede wszystkim wtedy, gdy między dochodami małżonków występuje duża różnica – np. dochód jednego przekracza 120 000 zł, a dochód drugiego jest znacznie niższy, albo gdy jedno z Was zarabia mniej niż 30 000 zł lub nie uzyskuje dochodów. Jeśli dochody obojga małżonków mieszczą się między 30 000 zł a 120 000 zł, samo wspólne rozliczenie co do zasady nie obniży podatku.
Możecie rozliczyć się wspólnie, jeśli:
Wspólne rozliczenie jest możliwe również wtedy, gdy jedno z małżonków nie uzyskało dochodów. Można z niego skorzystać także w określonych sytuacjach po śmierci małżonka.
Przy wspólnym rozliczeniu dochody małżonków są sumowane i dzielone przez dwa. Podatek oblicza się od połowy łącznych dochodów, a następnie otrzymaną kwotę mnoży razy dwa.
Przykład: jeden z małżonków osiągnął 160 000 zł dochodu, a drugi 40 000 zł. Łączny dochód wynosi 200 000 zł, czyli po podzieleniu na pół – 100 000 zł na osobę. Przy wspólnym rozliczeniu podatek jest więc obliczany od kwoty 100 000 zł, która mieści się w pierwszym progu podatkowym. Przy tych założeniach małżonkowie zapłacą łącznie 16 800 zł zamiast 24 800 zł przy rozliczeniu osobnym, czyli o 8 000 zł mniej.
Szczegółowe warunki i wyjątki opisujemy w poradniku Wspólne rozliczenie z małżonkiem.
Jeśli samotnie wychowujesz dziecko, możesz skorzystać ze specjalnego sposobu obliczenia podatku, który często może obniżyć jego wysokość.
Z takiego rozliczenia mogą skorzystać m.in. osoby stanu wolnego, wdowy i wdowcy, osoby rozwiedzione oraz pozostające w separacji. W określonych sytuacjach może z niego skorzystać również osoba pozostająca w małżeństwie – np. gdy drugi małżonek został pozbawiony praw rodzicielskich lub odbywa karę pozbawienia wolności.
Sam stan cywilny nie wystarczy. Musisz faktycznie samotnie wychowywać dziecko. Z tego sposobu rozliczenia nie skorzystasz, jeśli wychowujesz dziecko wspólnie z drugim rodzicem lub opiekunem prawnym. Dotyczy to również opieki naprzemiennej, jeśli w związku z nią obojgu rodzicom ustalono świadczenie wychowawcze na dziecko.
Rozliczenie może dotyczyć:
Podatek oblicza się od połowy Twojego dochodu według skali podatkowej, a otrzymaną kwotę mnoży razy dwa. Dzięki temu rozliczenie PIT-37 jako osoba samotnie wychowująca dziecko często pozwala zapłacić niższy podatek, szczególnie przy wyższych dochodach.
Rozliczenie jako osoba samotnie wychowująca dziecko nie jest tym samym co ulga na dzieci. Jeśli spełniasz warunki obu rozwiązań, możesz skorzystać z nich jednocześnie.
Szczegółowe warunki i wyjątki opisujemy w poradniku Rozliczenie PIT osoby samotnie wychowującej dziecko.
Jeśli otrzymujesz emeryturę lub rentę, po zakończeniu roku dostaniesz z ZUS lub KRUS PIT-40A lub PIT-11A. Sprawdź, czym różnią się PIT-40A i PIT-11A i co oznacza otrzymany dokument dla Twojego rozliczenia.
Jeśli otrzymałeś PIT-40A, ZUS lub KRUS rozliczył już za Ciebie podatek od wypłacanych świadczeń. Nie oznacza to jednak, że należy na tym poprzestać. Samodzielne rozliczenie PIT-37 może pozwolić Ci zapłacić niższy podatek lub otrzymać większy zwrot, jeśli:
Jeśli otrzymałeś PIT-11A, ZUS lub KRUS przekazał Ci informacje o wypłaconych świadczeniach i pobranych zaliczkach na podatek, które wykorzystujesz przy swoim rozliczeniu PIT.
Dane zarówno z PIT-40A, jak i PIT-11A są dostępne w usłudze Twój e-PIT. Możesz pobrać je bezpośrednio do PITax, dzięki czemu bez przepisywania sprawdzisz, czy masz szansę zapłacić niższy podatek.
Szczegółowe zasady opisujemy w poradniku Jak rozliczyć PIT emeryta lub rencisty.
PIT-37 za 2026 rok możesz rozliczyć od 15 lutego 2027 roku. Jeśli wyślesz PIT-37 wcześniej, zostanie on uznany za złożony 15 lutego.
Termin na rozliczenie PIT-37 za 2026 rok upływa 30 kwietnia 2027 roku.
Nie warto jednak czekać do ostatniego dnia, szczególnie jeśli przysługuje Ci zwrot podatku. Przy rozliczeniu elektronicznym urząd ma do 45 dni na zwrot, licząc od dnia złożenia PIT, choć w praktyce pieniądze często trafiają na konto znacznie szybciej.
Jeśli KAS przygotuje dla Ciebie PIT-37 w usłudze Twój e-PIT, a Ty do 30 kwietnia nie rozliczysz PIT samodzielnie ani nie odrzucisz przygotowanego rozliczenia, Twój e-PIT zostanie automatycznie zaakceptowany. Dzięki temu PIT-37 zostanie złożony w terminie.
Nie oznacza to jednak, że warto zostawić go bez sprawdzenia. Twój e-PIT może nie uwzględniać wszystkich ulg i odliczeń, z których możesz skorzystać. Jeśli przysługuje Ci zwrot podatku, jego termin zacznie biec dopiero od automatycznej akceptacji rozliczenia.
Dlatego warto wcześniej sprawdzić przygotowane dane, uzupełnić przysługujące Ci ulgi i rozliczyć PIT-37. Nie tylko sprawdzisz w ten sposób, czy możesz obniżyć podatek lub zwiększyć zwrot, ale też wcześniej rozpoczniesz oczekiwanie na jego wypłatę.
Na zwrot podatku z PIT-37 urząd ma do 45 dni przy rozliczeniu elektronicznym i do 3 miesięcy przy rozliczeniu papierowym.
Są to terminy maksymalne. W praktyce zwrot często trafia na konto znacznie szybciej.
Jeśli Twój e-PIT zostanie automatycznie zaakceptowany po upływie terminu na rozliczenie, dopiero wtedy rozpocznie się oczekiwanie na zwrot. Dlatego wcześniejsze złożenie PIT online oznacza również wcześniejszy zwrot pieniędzy.
Warto też sprawdzić, czy urząd ma aktualny numer Twojego rachunku bankowego, aby zwrot mógł trafić bezpośrednio na konto.
Nie każde rozliczenie PIT-37 kończy się zwrotem podatku. Jeśli pobrane w ciągu roku zaliczki były niższe niż podatek wynikający z rocznego rozliczenia, pojawi się kwota do zapłaty. Sama dopłata nie oznacza, że PIT został rozliczony nieprawidłowo.
Podatek wynikający z PIT-37 za 2026 rok musisz zapłacić do 30 kwietnia 2027 roku. Wpłacasz go na swój indywidualny mikrorachunek podatkowy. Jeśli nie znasz jego numeru, możesz skorzystać z generatora mikrorachunku podatkowego.
Przykład: jeśli w ciągu roku pracowałeś jednocześnie dla dwóch pracodawców, każdy z nich osobno obliczał i pobierał zaliczki na podatek od wypłacanego przez siebie wynagrodzenia. Przy rozliczeniu PIT-37 dochody z obu miejsc pracy są jednak sumowane. Jeśli po uwzględnieniu przysługujących odliczeń podstawa obliczenia podatku przekroczy 120 000 zł, nadwyżka ponad tę kwotę będzie opodatkowana stawką 32%, nawet jeśli żaden z pracodawców nie stosował tej stawki przy obliczaniu zaliczek. W efekcie w rozliczeniu rocznym może pojawić się podatek do zapłaty.
Nie. W PITax możesz pobrać dane z PIT-11 bezpośrednio z usługi Twój e-PIT, bez ręcznego przepisywania dokumentów. PITax wykorzysta je do przygotowania rozliczenia i pomoże Ci sprawdzić, z jakich ulg i odliczeń możesz skorzystać.
Jeśli masz kilka PIT-11, dane z nich uwzględniasz w jednym rozliczeniu PIT-37 – nie składasz osobnego PIT-37 dla każdego dokumentu.
W PIT-37 możesz wskazać organizację pożytku publicznego (OPP), której urząd skarbowy przekaże do 1,5% Twojego podatku.
Przekazanie 1,5% nie zwiększa podatku do zapłaty i nie zmniejsza Twojego zwrotu. To część podatku, która w przeciwnym razie trafia do budżetu państwa.
W rozliczeniu wskazujesz numer KRS wybranej organizacji. Możesz również podać cel szczegółowy oraz zdecydować, czy zgadzasz się na przekazanie OPP swoich danych.
Podatek wynikający z PIT-37 należy zapłacić do 30 kwietnia 2027 roku. Jeśli jednak zapłacisz go po terminie, urząd nadal może przekazać wskazanej OPP 1,5% podatku, pod warunkiem że uregulujesz należność w całości najpóźniej do 30 czerwca 2027 roku.
Rozliczając PIT w PITax, możesz wybrać organizację z katalogu PITax.pl dla OPP, obejmującego ponad 1800 organizacji pożytku publicznego. Jeśli chcesz wesprzeć inną organizację, możesz również wskazać dowolną uprawnioną OPP, podając jej numer KRS.
Jeśli po wysłaniu PIT-37 zauważysz błąd albo przypomnisz sobie o dochodzie, uldze lub innej informacji, której nie uwzględniłeś, możesz złożyć korektę PIT-37.
Korekta polega na ponownym złożeniu prawidłowo wypełnionego PIT-37 z zaznaczeniem, że jest to korekta.
Składając korektę PIT-37, możesz poprawić m.in.:
Możesz skorygować również PIT-37, który został automatycznie zaakceptowany w usłudze Twój e-PIT.
Korektę możesz złożyć również po 30 kwietnia – co do zasady masz na to czas aż do upływu 5-letniego okresu przedawnienia.
Szczegółowe zasady opisujemy w poradniku Jak złożyć korektę PIT.
W PITax możesz przygotować korektę PIT-37 tak samo jak zwykłe rozliczenie – wystarczy na początku zaznaczyć opcję „składam korektę zeznania za 2026 rok”.
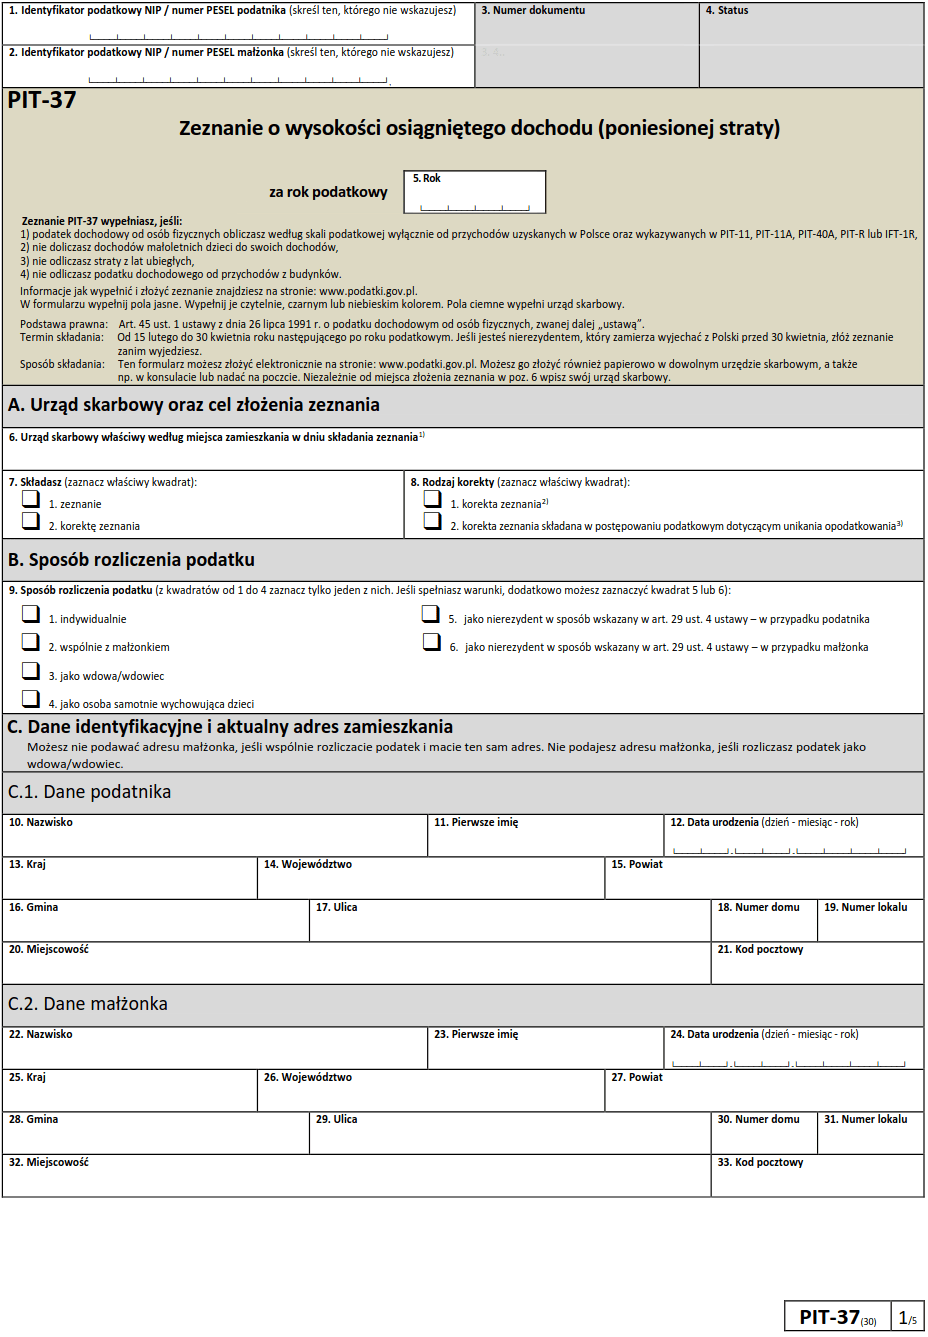
PIT-37 możesz złożyć elektronicznie albo na aktualnym formularzu papierowym.
Jeśli wolisz rozliczyć się na papierze, skorzystaj z aktualnego formularza PIT-37 przeznaczonego do rozliczenia dochodów za 2026 rok. Szczegółowy sposób jego wypełnienia znajdziesz w instrukcji PIT-37.
W zależności od rodzaju ulg i odliczeń do PIT-37 mogą być potrzebne dodatkowe formularze.
Najczęściej jest to PIT/O, w którym wykazuje się wiele popularnych ulg i odliczeń, m.in. ulgę rehabilitacyjną, internetową, darowizny czy ulgę na dzieci.
PIT/D służy natomiast do wykazywania określonych odliczeń związanych z wydatkami mieszkaniowymi. W szczególnych przypadkach do rozliczenia może być potrzebny również PIT-2K lub certyfikat rezydencji.
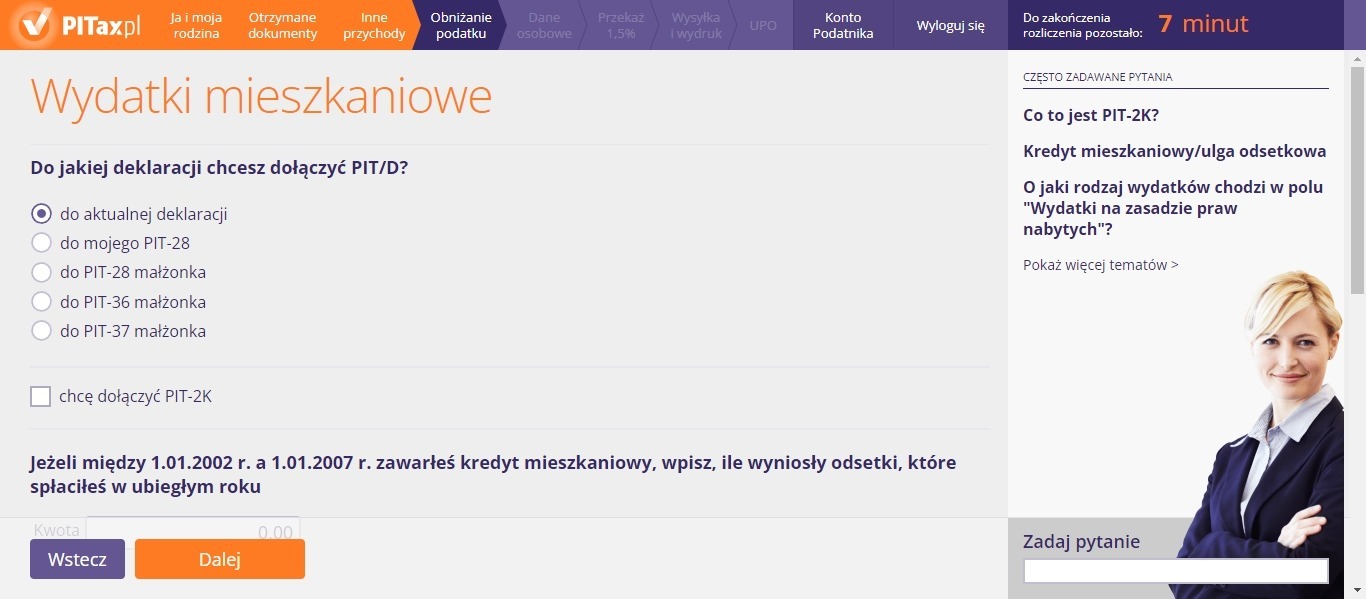
Wczytaj dane z Twój e-PIT lub rozpocznij rozliczenie na podstawie otrzymanych dokumentów. PITax przeprowadzi Cię przez rozliczenie, sprawdzi dostępne ulgi i odliczenia oraz pozwoli wysłać gotowy PIT-37 online.
Źródła:
PIT-37 to roczne rozliczenie podatku przeznaczone przede wszystkim dla pracowników, zleceniobiorców, emerytów i rencistów, których dochody są opodatkowane według skali podatkowej, a zaliczki na podatek pobierał płatnik, np. pracodawca, zleceniodawca, ZUS lub KRUS. Jeśli otrzymałeś PIT-11, PIT-11A lub PIT-40A, w wielu przypadkach właśnie na podstawie tych dokumentów rozliczasz PIT-37.
PIT-11 to informacja przygotowana przez pracodawcę, zleceniodawcę lub innego płatnika. Zawiera m.in. dane o przychodach, kosztach, dochodach i pobranych zaliczkach. PIT-37 jest natomiast rocznym rozliczeniem, w którym uwzględniasz dane z PIT-11.
Jeden. Dane ze wszystkich PIT-11, które podlegają rozliczeniu w PIT-37, uwzględniasz w jednym rocznym rozliczeniu. Nie składasz osobnego PIT-37 dla każdego pracodawcy lub zleceniodawcy.
Nie. PIT-11 służy do przygotowania rozliczenia, ale nie dołączasz otrzymanego dokumentu do składanego PIT-37.
Tak. Jeśli pracodawca lub zleceniodawca przekazał PIT-11 administracji skarbowej, jego dane są dostępne w usłudze Twój e-PIT. W PITax możesz je pobrać i wykorzystać do rozliczenia albo ręcznie przepisać dokument. Jeśli nie otrzymałeś PIT-11 i jego danych nie ma również w Twój e-PIT, skontaktuj się z pracodawcą lub zleceniodawcą. Brak dokumentu nie zwalnia z obowiązku prawidłowego rozliczenia dochodu.
PIT-37 służy przede wszystkim do rozliczenia dochodów, od których zaliczki pobierał płatnik. PIT-36 jest potrzebny m.in. wtedy, gdy uzyskujesz dochody opodatkowane według skali, od których samodzielnie rozliczasz podatek, np. z działalności gospodarczej lub działalności nierejestrowanej. Sprawdź, czym różnią się PIT-36 i PIT-37.
Nie. Samo otrzymanie PIT-11 nie przesądza o wyborze PIT-37. Jeśli uzyskiwałeś również inne dochody lub przychody, możesz potrzebować PIT-36 albo innego formularza PIT. Sprawdź, jaki formularz PIT wybrać.
Nie zawsze. Jeśli nie ukończyłeś 26 lat i uzyskałeś wyłącznie przychody, które w całości są objęte ulgą dla młodych, nie musisz składać PIT-37. Jeśli od takich przychodów zostały jednak pobrane zaliczki na podatek, rozliczenie pozwoli wykazać powstałą nadpłatę. Obowiązek rozliczenia może też powstać np. wtedy, gdy uzyskałeś dochody podlegające opodatkowaniu albo przekroczyłeś limit ulgi dla młodych.
PIT-37 nie musisz składać m.in. wtedy, gdy uzyskałeś wyłącznie przychody w całości objęte ulgą dla młodych. Samodzielnego PIT-37 nie musi również składać emeryt lub rencista, który otrzymał PIT-40A, nie uzyskał innych dochodów wymagających rozliczenia i nie chce korzystać z ulg ani wspólnego rozliczenia. Więcej takich sytuacji opisujemy w poradniku Kiedy nie trzeba składać PIT?.
Nie, jeśli rozliczasz PIT elektronicznie. PIT-37 możesz przygotować i wysłać online, a potwierdzeniem jego prawidłowego złożenia jest UPO.
Nie. Twój e-PIT nie jest obowiązkowy. PIT-37 możesz rozliczyć również za pomocą innego programu albo na formularzu papierowym. Jeśli samodzielnie wyślesz prawidłowe rozliczenie, przygotowane dla Ciebie zeznanie w Twój e-PIT zostanie automatycznie anulowane.
Tak, jeśli uzyskałeś dochody, które wymagają rozliczenia w PIT-37. Wynik rozliczenia – 0 zł podatku albo zwrot – nie zwalnia z obowiązku złożenia zeznania.
Specjalista ds. postępowań sądowo-administracyjnych
mateusz.musial@pitax.pl
Informacje o rozliczeniu
Aktualności


Zalety rozliczenia PIT z PITax

korzystne rozliczenie – podpowiadamy jak zapłacić możliwie niski podatek
system zgodny z najnowszymi przepisami podatkowymi
z weryfikatorem poprawności wprowadzonych danych
z oficjalnym Urzędowym Poświadczeniem Odbioru (UPO)
Opinie użytkowników
Pobierz druk PIT-37 za rok 2026 obowiązujący podczas rozliczenia w 2027 r.
Przeznaczony dla podstawowych dochodów m.in.; z pracy, emerytur, rent, umów o dzieło/zlecenie.
Przeznaczony do wykazania ulg, które obniżają nasz dochód oraz podatek.
Przeznaczony dla osób, które rozpoczęły odliczanie ulgi mieszkaniowej pomiędzy 2002 i 2006 r.
Informacja z ZUS o wypłaconych emeryturach/rentach i pobranych zaliczkach na podatek.
Informacja o dietach i zwrotach kosztów za obowiązki społeczne/obywatelskie oraz podatku.
PITax Rozliczenie PIT to wygodny, szybki i darmowy sposób na Twoje PITy.
Rozlicz PIT Online


Podatek PIT
Pomoc
O firmie
Wynagrodzenie
Kalkulatory
Popularne ulgi