Na czym polega ulga termomodernizacyjna?
Z ulgi mogą skorzystać właściciele i współwłaściciele domów jednorodzinnych. Limit odliczenia wynosi 53 000 zł na osobę – niezależnie od liczby termomodernizowanych domów.
53 000 zł nie oznacza jednak 53 000 zł zwrotu podatku. Ulga zmniejsza dochód podlegający opodatkowaniu, a przy ryczałcie – przychód. To, ile faktycznie zyskasz, zależy więc od sposobu opodatkowania i wysokości dochodów.
W PITax Rozliczenie PIT możesz dodać ulgę termomodernizacyjną do swojego rozliczenia PIT online. Program uwzględni odliczenie i dobierze odpowiedni formularz oraz załącznik.
Ulga termomodernizacyjna 2026/2027 – najważniejsze informacje
| Zasada | Ulga termomodernizacyjna 2026/2027 |
|---|---|
| Kto może skorzystać? | Właściciel lub współwłaściciel domu jednorodzinnego |
| Co można odliczyć? | M.in. ocieplenie, okna i drzwi, pompę ciepła, kocioł na biomasę, fotowoltaikę, magazyn energii |
| Limit odliczenia | 53 000 zł na podatnika |
| Małżonkowie | Każdy z małżonków ma własny limit 53 000 zł, jeśli spełnia warunki ulgi |
| Od czego odliczasz ulgę? | Od dochodu, a przy ryczałcie – od przychodu |
| Jak udokumentować wydatki? | Fakturą wystawioną przez podatnika VAT niekorzystającego ze zwolnienia |
| Ile czasu na zakończenie inwestycji? | 3 lata od końca roku, w którym poniesiono pierwszy wydatek |
| Co, jeśli dochód jest za niski? | Niewykorzystaną kwotę można odliczać w kolejnych latach – maksymalnie przez 6 lat od końca roku pierwszego wydatku |
| W jakim PIT? | PIT-37, PIT-36, PIT-36L lub PIT-28 + PIT/O |
Kto może skorzystać z ulgi termomodernizacyjnej?
Z ulgi możesz skorzystać, jeśli jesteś właścicielem lub współwłaścicielem jednorodzinnego budynku mieszkalnego i ponosisz wydatki na jego termomodernizację.
Może to być nie tylko dom wolnostojący, ale również dom w zabudowie bliźniaczej lub szeregowej.
Status właściciela lub współwłaściciela musisz posiadać w momencie dokonywania odliczenia, czyli składania zeznania podatkowego. Jeśli wcześniej poniosłeś wydatki, ale przed złożeniem zeznania sprzedałeś lub podarowałeś nieruchomość, nie możesz po raz pierwszy odliczyć tych wydatków. Natomiast jeśli np. sfinansowałeś ocieplenie domu rodziców, który przed złożeniem zeznania stał się Twoją własnością, możesz skorzystać z ulgi.
Czy ulga przysługuje na mieszkanie w bloku?
Nie. Ulga termomodernizacyjna dotyczy budynków mieszkalnych jednorodzinnych, a nie mieszkań w budynkach wielorodzinnych.
Czy można odliczyć wydatki na nowo budowany dom?
Ulga nie służy do odliczania kosztów samej budowy domu. W momencie dokonywania odliczenia budynek musi już istnieć i spełniać definicję budynku mieszkalnego jednorodzinnego.
Co można odliczyć w ramach ulgi termomodernizacyjnej w 2027 roku?
Odliczyć możesz wydatki znajdujące się w ustawowym katalogu materiałów, urządzeń i usług, jeśli są związane z realizowanym przedsięwzięciem termomodernizacyjnym.
Katalog wydatków objętych ulgą termomodernizacyjną w 2027 roku jest szeroki. Poniżej znajdziesz najważniejsze i najczęściej ponoszone wydatki:
- materiały do ocieplenia ścian, dachów, fundamentów i innych przegród budowlanych,
- okna, okna dachowe, drzwi zewnętrzne, drzwi balkonowe i bramy garażowe,
- materiały związane z instalacją ogrzewania i przygotowania ciepłej wody,
- materiały wchodzące w skład systemu ogrzewania elektrycznego,
- materiały i usługi związane z wykonaniem przyłącza do sieci ciepłowniczej lub sieci gazowej wykorzystującej jako źródło energii biogaz lub biometan,
- pompa ciepła wraz z niezbędną infrastrukturą,
- instalacja fotowoltaiczna,
- kolektory słoneczne,
- magazyn energii lub magazyn ciepła wraz z niezbędną infrastrukturą,
- system zarządzania energią,
- wentylacja mechaniczna z odzyskiem ciepła,
- spełniający wymagania kocioł na biomasę,
- audyt energetyczny,
- analiza termograficzna,
- dokumentacja projektowa związana z termomodernizacją,
- montaż i wykonanie prac dotyczących urządzeń, instalacji i materiałów objętych ulgą.
Wszystkie wydatki, które mogą podlegać odliczeniu, opisujemy w osobnym poradniku: wykaz wydatków objętych ulgą termomodernizacyjną.
Nie wystarczy, że dany wydatek ogólnie poprawia komfort albo energooszczędność domu. Musi być związany z przedsięwzięciem termomodernizacyjnym i należeć do katalogu wydatków objętych ulgą.
Co zmieniło się w uldze termomodernizacyjnej od 2025 roku?
Zmiany obowiązujące od 2025 roku dotyczą również wydatków ponoszonych w 2026 roku.
Do katalogu dodano magazyny energii, magazyny ciepła i systemy zarządzania energią. Jednocześnie usunięto z niego kotły gazowe i olejowe oraz zbiorniki na gaz i olej.
Dlatego przy rozliczeniu wydatków z 2026 roku nie należy korzystać ze starszych list wydatków kwalifikujących się do ulgi.
Czy w 2027 roku można odliczyć piec gazowy?
Nie. Zakupu ani montażu kotła gazowego nie można odliczyć w ramach ulgi termomodernizacyjnej za wydatki poniesione w 2026 roku. Kotły gazowe zostały usunięte z katalogu wydatków objętych ulgą od 2025 roku.
Czy można odliczyć pompę ciepła?
Tak. Możesz odliczyć pompę ciepła służącą do ogrzewania pomieszczeń lub przygotowania ciepłej wody użytkowej, wraz z niezbędną infrastrukturą i montażem.
Czy można odliczyć klimatyzację z funkcją grzania?
Nie. Klimatyzator z funkcją grzania nie podlega odliczeniu – również wtedy, gdy ma wbudowaną pompę ciepła powietrze–powietrze.
Czy można odliczyć fotowoltaikę i magazyn energii?
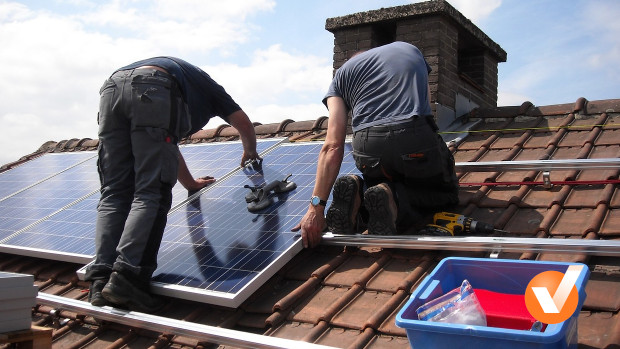
Tak. Możesz odliczyć ogniwa fotowoltaiczne wraz z infrastrukturą niezbędną do ich funkcjonowania oraz montażem.
Instalacja nie musi znajdować się bezpośrednio na domu. Może zostać zamontowana np. na garażu lub budynku gospodarczym, jeżeli służy objętemu ulgą budynkowi mieszkalnemu.
Od 2025 roku odliczeniu podlegają również magazyny energii i magazyny ciepła wraz z niezbędną infrastrukturą oraz ich montaż.
Czy można odliczyć ocieplenie i remont dachu?
Możesz odliczyć materiały i usługi związane z dociepleniem dachu. Od 2025 roku dach jest wprost wskazany w katalogu wydatków dotyczących docieplenia.
Nie oznacza to jednak, że można odliczyć cały remont lub wymianę dachu. Samo pokrycie lub poszycie dachowe nie podlega odliczeniu.
Jeżeli jedna faktura obejmuje zarówno wydatki kwalifikujące się do ulgi, np. materiały termoizolacyjne i ich montaż, jak i wydatki nieobjęte ulgą, trzeba na niej wyodrębnić część dotyczącą termomodernizacji.
Ile można odliczyć w ramach ulgi termomodernizacyjnej?
Maksymalnie 53 000 zł na jednego podatnika. Limit dotyczy wszystkich przedsięwzięć termomodernizacyjnych realizowanych przez tę osobę – nie odnawia się przy kolejnym domu ani kolejnej termomodernizacji.
Jeżeli dom ma kilku współwłaścicieli, każdy z nich ma własny limit 53 000 zł, o ile spełnia warunki ulgi i poniósł wydatki. W przypadku małżonków oznacza to, że mogą odliczyć łącznie do 106 000 zł – po 53 000 zł na każdego z nich.
Jeśli więc jedna osoba wyda:
- 20 000 zł – może odliczyć maksymalnie 20 000 zł,
- 53 000 zł – może odliczyć maksymalnie 53 000 zł,
- 70 000 zł – może odliczyć maksymalnie 53 000 zł.
Ile faktycznie można zyskać na uldze termomodernizacyjnej?
53 000 zł to maksymalna kwota odliczenia, a nie kwota zwrotu podatku.
Ulga zmniejsza dochód, od którego obliczany jest podatek, a przy ryczałcie – przychód. Dlatego rzeczywista korzyść zależy od sposobu opodatkowania.
Przy wykorzystaniu pełnego limitu 53 000 zł przykładowa korzyść wygląda tak:
| Sytuacja | Zmniejszenie podatku przy odliczeniu 53 000 zł |
|---|---|
| Całe odliczenie pomniejsza dochód opodatkowany stawką 12% | 6 360 zł |
| Całe odliczenie pomniejsza dochód opodatkowany stawką 32% | 16 960 zł |
| Podatek liniowy 19% | 10 070 zł |
| Ryczałt 8,5% | 4 505 zł |
Przy skali podatkowej rzeczywista korzyść może również mieścić się pomiędzy 6 360 a 16 960 zł, jeżeli część odliczenia pomniejsza dochód opodatkowany stawką 32%, a pozostała część – stawką 12%.
Przykład: masz 100 000 zł dochodu opodatkowanego według skali i poniosłeś 30 000 zł wydatków objętych ulgą. Po odliczeniu dochód zmniejszy się do 70 000 zł. Całe odliczenie pomniejsza w tym przypadku dochód opodatkowany stawką 12%, więc podatek będzie niższy o 3 600 zł.
Jak rozliczają ulgę termomodernizacyjną małżonkowie?
Limit 53 000 zł przysługuje każdemu podatnikowi osobno. Jeżeli oboje małżonkowie spełniają warunki ulgi, każde z nich może więc odliczyć maksymalnie 53 000 zł.
Łącznie daje to możliwość odliczenia do 106 000 zł, ale nie można odliczyć więcej, niż rzeczywiście wydano.
Jeżeli dom należy do majątku wspólnego małżonków, a wydatki na termomodernizację zostały poniesione z ich wspólnego majątku, małżonkowie sami decydują, jak podzielić odliczenie między siebie. Mogą odliczyć wydatki po połowie, w innej proporcji albo całość może odliczyć jeden z nich – z zachowaniem limitu 53 000 zł na każdego małżonka. Faktura może być przy tym wystawiona tylko na jednego z nich.
Jeżeli natomiast dom jest wyłączną własnością jednego z małżonków, z ulgi może skorzystać tylko ten małżonek, który jest jego właścicielem. Samo małżeństwo nie daje drugiej osobie prawa do odliczenia wydatków na termomodernizację tego domu.
Jak udokumentować wydatki?
Podstawą odliczenia jest faktura od czynnego podatnika VAT, czyli sprzedawcy, który nie korzysta ze zwolnienia z VAT. Może to być również faktura od sprzedawcy z innego państwa UE, zawierająca tamtejszy podatek VAT.
Jeżeli w ramach działalności gospodarczej nie odliczyłeś VAT z faktury, w uldze termomodernizacyjnej uwzględniasz wydatek razem z VAT.
Za datę poniesienia wydatku przyjmuje się dzień wystawienia faktury.
Czy trzeba mieć audyt energetyczny?
Nie. Audyt energetyczny nie jest warunkiem skorzystania z ulgi.
Jeżeli jednak wykonasz audyt przed rozpoczęciem przedsięwzięcia termomodernizacyjnego, jego koszt należy do wydatków objętych ulgą.
Czy ulgę termomodernizacyjną można połączyć z programem Czyste Powietrze?
Tak. Możesz korzystać jednocześnie z ulgi termomodernizacyjnej i dotacji z programu Czyste Powietrze.
Nie możesz jednak odliczyć tej części wydatku, która została sfinansowana lub zwrócona w ramach dotacji.
Przykład: termomodernizacja kosztowała 40 000 zł, a 15 000 zł zostało pokryte dotacją. W uldze możesz uwzględnić 40 000 zł – 15 000 zł = 25 000 zł.
Katalog wydatków objętych ulgą termomodernizacyjną i katalog kosztów kwalifikowanych w programie Czyste Powietrze są od siebie niezależne. Sam fakt otrzymania dotacji na dany wydatek nie oznacza, że ten wydatek można również odliczyć w PIT.

Jeżeli najpierw odliczysz wydatek, a w późniejszym roku otrzymasz zwrot jego części, zwróconą wcześniej odliczoną kwotę doliczasz do dochodu, a przy ryczałcie – do przychodu, w zeznaniu za rok, w którym otrzymałeś zwrot.
Ile czasu jest na zakończenie termomodernizacji?
Przedsięwzięcie trzeba zakończyć w ciągu 3 kolejnych lat, licząc od końca roku podatkowego, w którym poniesiono pierwszy wydatek.
Przykład: pierwszy wydatek poniosłeś w 2026 roku. Termin zakończenia przedsięwzięcia upływa 31 grudnia 2029 roku.
Jeżeli nie zakończysz termomodernizacji w terminie, wcześniej odliczone kwoty trzeba doliczyć do dochodu lub przychodu w zeznaniu za rok, w którym upłynął trzyletni termin.
Co jeśli nie możesz odliczyć całej ulgi w jednym roku?
Jeżeli Twój dochód lub przychód jest zbyt niski, aby odliczyć całą przysługującą kwotę, niewykorzystana część ulgi nie przepada.
Możesz odliczyć ją w kolejnych latach, ale nie dłużej niż przez 6 lat od końca roku, w którym poniosłeś pierwszy wydatek.
W praktyce trzeba więc pamiętać o dwóch różnych terminach:
| Termin | Czego dotyczy? |
|---|---|
| 3 lata | Zakończenia przedsięwzięcia termomodernizacyjnego |
| 6 lat | Wykorzystania odliczenia, jeśli dochód lub przychód nie pozwolił odliczyć całej kwoty wcześniej |
Nie możesz natomiast dowolnie przenieść części ulgi na późniejsze lata, jeżeli Twój dochód lub przychód pozwala odliczyć ją już w bieżącym rozliczeniu.
Na co uważać przy rozliczaniu ulgi termomodernizacyjnej?
Najczęstsze problemy pojawiają się, gdy:
- masz fakturę od sprzedawcy korzystającego ze zwolnienia z VAT – taki dokument nie daje prawa do odliczenia,
- odliczasz również część wydatku sfinansowaną lub zwróconą w ramach dotacji,
- traktujesz cały remont dachu jako wydatek objęty ulgą, choć odliczeniu może podlegać jego docieplenie, a nie samo pokrycie lub poszycie dachowe,
- nie zakończysz przedsięwzięcia termomodernizacyjnego w wymaganym terminie 3 lat.
Jak rozliczyć ulgę termomodernizacyjną w PIT za 2026 rok?
Ulgę odliczasz:
- od dochodu opodatkowanego według skali podatkowej,
- od dochodu opodatkowanego 19% podatkiem liniowym,
- od przychodu opodatkowanego ryczałtem od przychodów ewidencjonowanych.
Ulgi termomodernizacyjnej nie odliczysz natomiast od dochodów rozliczanych w PIT-38 ani od dochodu ze sprzedaży nieruchomości rozliczanego w PIT-39.
Możesz ją wykazać w PIT-37, PIT-36, PIT-36L albo PIT-28. Do zeznania dołączasz PIT/O, w którym wykazujesz odliczenie.
Jeżeli poniosłeś wydatek w 2026 roku, odliczasz go w zeznaniu za 2026 rok składanym w 2027 roku. Jeżeli dochód lub przychód nie pozwala wykorzystać całej kwoty, pozostałą część rozliczasz w kolejnych latach zgodnie z limitem 6 lat.
Więcej ulg, które mogą obniżyć Twój dochód lub podatek, znajdziesz w naszym poradniku ulgi i odliczenia w PIT.
Ulga termomodernizacyjna a działalność gospodarcza
Prowadzenie działalności gospodarczej nie wyklucza korzystania z ulgi. Nie możesz jednak odliczyć w ramach ulgi tej części wydatków, która została już zaliczona do kosztów uzyskania przychodów albo odliczona od dochodu lub przychodu na innej podstawie.
Jeżeli odliczyłeś VAT od danego wydatku, w uldze nie uwzględniasz odliczonego VAT.
Co się dzieje z ulgą po sprzedaży domu?
Jeżeli sprzedasz lub podarujesz dom przed złożeniem zeznania, w którym po raz pierwszy chcesz odliczyć poniesione na niego wydatki, nie możesz skorzystać z ulgi – w momencie dokonywania odliczenia nie jesteś już właścicielem ani współwłaścicielem.
Inaczej jest, jeśli wcześniej prawidłowo skorzystałeś z ulgi, ale z powodu zbyt niskiego dochodu lub przychodu nie mogłeś odliczyć całej kwoty. Sprzedaż lub darowizna domu nie pozbawia Cię wtedy prawa do rozliczenia pozostałej części w ramach 6-letniego okresu.
Rozlicz ulgę termomodernizacyjną za 2026 rok w PITax
Jeżeli w 2026 roku poniosłeś wydatki na termomodernizację domu, dodaj je do swojego rozliczenia PIT. PITax Rozliczenie PIT uwzględni ulgę przy obliczaniu podatku i dobierze odpowiedni formularz oraz załącznik PIT/O.
Źródła:
- art. 26h ustawy z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych;
- art. 11 ust. 1 i 2 ustawy z dnia 20 listopada 1998 r. o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne;
- rozporządzenie w sprawie określenia wykazu rodzajów materiałów budowlanych, urządzeń i usług związanych z realizacją przedsięwzięć termomodernizacyjnych (Dz.U. z 2025 r. poz. 1128);
- objaśnienia podatkowe Ministra Finansów z dnia 30 czerwca 2025 r. „Formy wsparcia przedsięwzięcia termomodernizacyjnego w podatku dochodowym od osób fizycznych";
- Ulga termomodernizacyjna PIT, serwis podatki.gov.pl.