Co zawiera wykaz wydatków objętych ulgą termomodernizacyjną?
W ramach ulgi termomodernizacyjnej odliczasz tylko materiały budowlane, urządzenia i usługi z urzędowego wykazu. Obecny wykaz obowiązuje od 1 stycznia 2025 roku. Wydatku spoza wykazu nie odliczysz, nawet jeśli obniża zużycie energii w budynku.
Samo to, że materiał, urządzenie lub usługa znajduje się w wykazie, nie oznacza jeszcze, że możesz odliczyć wydatek. Musi on być związany z termomodernizacją tego budynku, np. zmniejszać jego zapotrzebowanie na energię lub służyć przejściu na odnawialne źródło energii.
Jakie materiały budowlane i urządzenia obejmuje wykaz?
Wykaz wymienia 14 rodzajów materiałów budowlanych i urządzeń:
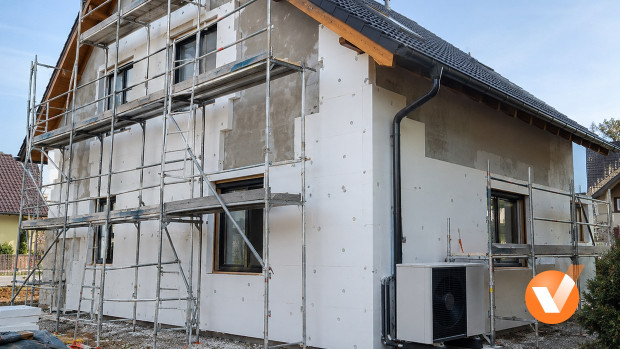
- materiały budowlane do docieplenia przegród budowlanych, płyt balkonowych, dachów i fundamentów, wchodzące w skład systemów dociepleń lub zabezpieczające przed zawilgoceniem,
- węzeł cieplny wraz z programatorem temperatury i układem automatycznej regulacji pogodowej,
- kocioł przeznaczony wyłącznie do spalania biomasy, spełniający wymagania ekoprojektu – jeżeli jego eksploatacji nie zakazuje uchwała antysmogowa,
- przyłącze do sieci ciepłowniczej lub sieci gazowej wykorzystującej jako źródło energii biogaz lub biometan,
- materiały budowlane wchodzące w skład instalacji ogrzewczej,
- materiały budowlane wchodzące w skład instalacji przygotowania ciepłej wody użytkowej,
- materiały budowlane wchodzące w skład systemu ogrzewania elektrycznego,
- pompa ciepła wraz z infrastrukturą niezbędną do jej funkcjonowania, jeżeli jest częścią instalacji ogrzewania pomieszczeń lub przygotowania ciepłej wody użytkowej,
- kolektor słoneczny wraz z infrastrukturą niezbędną do jego funkcjonowania,
- ogniwo fotowoltaiczne wraz z infrastrukturą niezbędną do jego funkcjonowania,
- magazyn energii lub magazyn ciepła wraz z infrastrukturą niezbędną do ich funkcjonowania,
- system zarządzania energią,
- stolarka okienna i drzwiowa: okna, okna połaciowe wraz z systemami montażowymi, drzwi balkonowe, drzwi zewnętrzne, bramy garażowe i powierzchnie przezroczyste nieotwieralne,
- materiały budowlane składające się na system wentylacji mechanicznej wraz z odzyskiem ciepła lub odzyskiem ciepła i chłodu.

Klimatyzatora z funkcją grzania nie odliczysz – nawet jeśli ma pompę ciepła typu powietrze–powietrze. Urząd skarbowy nie uzna go za pompę ciepła z wykazu.
Wymiany dachu nie odliczysz. Nowe pokrycie – np. dachówka albo blacha – ani poszycie dachu nie są objęte ulgą. Odliczysz tylko docieplenie dachu: materiały izolacyjne, materiały chroniące przed zawilgoceniem i samą usługę docieplenia.
Jeśli przy wymianie dachu jednocześnie go docieplasz, odliczysz tylko część wydatków dotyczącą docieplenia. Poproś wykonawcę o fakturę, na której koszt docieplenia jest wyodrębniony.
Jakie usługi obejmuje ulga termomodernizacyjna?
Wykaz wymienia 18 rodzajów usług:
- wykonanie audytu energetycznego budynku przed realizacją przedsięwzięcia termomodernizacyjnego,
- wykonanie analizy termograficznej budynku,
- wykonanie dokumentacji projektowej związanej z pracami termomodernizacyjnymi,
- wykonanie ekspertyzy ornitologicznej i chiropterologicznej,
- docieplenie przegród budowlanych, płyt balkonowych, dachów lub fundamentów,
- montaż węzła cieplnego wraz z programatorem temperatury i układem automatycznej regulacji pogodowej,
- montaż i wymiana stolarki okiennej i drzwiowej, w tym okien, okien połaciowych, drzwi balkonowych, drzwi zewnętrznych, bram garażowych i powierzchni przezroczystych nieotwieralnych,
- wymiana elementów istniejącej instalacji ogrzewczej lub instalacji przygotowania ciepłej wody użytkowej lub wykonanie nowej instalacji wewnętrznej ogrzewania lub instalacji przygotowania ciepłej wody użytkowej,
- montaż pompy ciepła oraz infrastruktury niezbędnej do jej funkcjonowania, pod warunkiem że pompa jest częścią instalacji wykorzystywanej do ogrzewania pomieszczeń lub przygotowania ciepłej wody użytkowej,
- montaż kolektora słonecznego oraz infrastruktury niezbędnej do jego funkcjonowania,
- montaż systemu wentylacji mechanicznej z odzyskiem ciepła z powietrza wywiewanego,
- montaż ogniwa fotowoltaicznego oraz infrastruktury niezbędnej do jego funkcjonowania,
- montaż magazynu energii lub magazynu ciepła oraz infrastruktury niezbędnej do ich funkcjonowania,
- montaż systemu zarządzania energią,
- uruchomienie i regulacja źródła ciepła oraz analiza spalin,
- wykonanie przyłącza do sieci ciepłowniczej lub sieci gazowej wykorzystującej jako źródło energii biogaz lub biometan,
- regulacja i równoważenie hydrauliczne instalacji,
- demontaż źródła ciepła na paliwo stałe.
Audyt energetyczny odliczysz tylko wtedy, gdy wykonasz go przed rozpoczęciem termomodernizacji.
Co zmieniło się w wykazie od 1 stycznia 2025 roku?
Część urządzeń doszła do wykazu, a część z niego zniknęła:
| Zmiana | Czego dotyczy |
|---|---|
| Dodane do wykazu | magazyn energii, magazyn ciepła, system zarządzania energią |
| Usunięte z wykazu | kocioł gazowy, kocioł olejowy, zbiornik na gaz lub olej |
Nie odliczysz więc kotła gazowego ani olejowego, zbiornika na gaz lub olej ani montażu tych kotłów. Jedynym kotłem w wykazie pozostaje kocioł przeznaczony wyłącznie do spalania biomasy, spełniający unijne wymagania ekoprojektu, o ile jego eksploatacji nie zakazuje uchwała antysmogowa obowiązująca w Twoim województwie.
Wydatki poniesione do 31 grudnia 2024 roku rozliczasz według wykazu obowiązującego w dniu ich poniesienia. Zmieniony wykaz stosujesz do wydatków poniesionych od 1 stycznia 2025 roku.
Ten poradnik odpowiada wyłącznie na pytanie, co znajduje się w wykazie. Kto może skorzystać z ulgi, jaki jest limit odliczenia, jak udokumentować wydatki fakturą, ile masz czasu na zakończenie przedsięwzięcia i w którym zeznaniu wykazujesz odliczenie – opisujemy w poradniku ulga termomodernizacyjna.
Źródła:
- obwieszczenie Ministra Finansów i Gospodarki z dnia 7 sierpnia 2025 r. w sprawie ogłoszenia jednolitego tekstu rozporządzenia w sprawie określenia wykazu rodzajów materiałów budowlanych, urządzeń i usług związanych z realizacją przedsięwzięć termomodernizacyjnych (Dz.U. z 2025 r. poz. 1128);
- art. 26h ustawy z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych;
- interpretacja ogólna Ministra Finansów i Gospodarki z dnia 7 maja 2026 r. nr DD3.8203.2.2024 w sprawie ulgi termomodernizacyjnej i wydatków na pokrycia dachowe (Dz. Urz. Min. Fin. i Gosp. z 2026 r. poz. 57);
- Ulga termomodernizacyjna PIT, serwis podatki.gov.pl.