


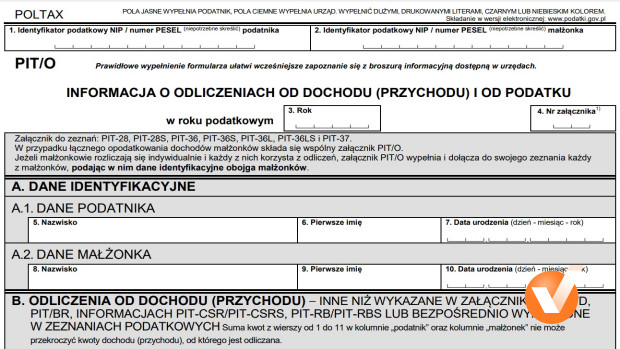
Kto składa załącznik PIT/O?
PIT/O składasz, jeśli w zeznaniu za 2026 rok korzystasz z którejś z ulg wymienionych w tabeli niżej – np. ulgi na dzieci, ulgi rehabilitacyjnej, ulgi internetowej, ulgi termomodernizacyjnej, odliczenia darowizn albo wpłat na IKZE. PIT/O dołączasz też wtedy, gdy korzystasz z ulgi dla rodzin 4+.
Jeśli nie korzystasz z żadnej z tych ulg, PIT/O nie składasz. Więcej o tym, co możesz odliczyć, przeczytasz w poradniku ulgi i odliczenia.

PIT/O składasz zawsze razem z zeznaniem, nigdy osobno. Wypełniasz go więc według tych samych zasad co zeznanie, do którego go dołączasz.
Do których zeznań dołączasz PIT/O?
PIT/O jest załącznikiem do czterech zeznań: PIT-28, PIT-36, PIT-36L oraz PIT-37, a także do ich wersji składanych za firmę zmarłego przedsiębiorcy, czyli przedsiębiorstwo w spadku (PIT-28S, PIT-36S, PIT-36LS).
Nie dołączysz go do PIT-38 ani PIT-39.
PIT/O dołączasz również do PIT-36L. Jeśli jednak rozliczasz się podatkiem liniowym, możesz odliczyć niewiele – m.in. wpłaty na IKZE, ulgę termomodernizacyjną, darowizny na kształcenie zawodowe i ulgę na zabytki. Ulgi na dzieci ani rehabilitacyjnej tam nie rozliczysz.
Jakie ulgi rozliczysz w PIT/O?
W PIT/O rozliczysz ulgi i odliczenia z tabeli poniżej, a także podasz informacje do ulgi dla rodzin 4+. Część z nich zmniejsza dochód lub przychód, a część – od razu podatek.
| Ulga | Odliczasz od | Limit za 2026 rok |
|---|---|---|
| Darowizny – m.in. pożytek publiczny, kult religijny, krwiodawstwo i kształcenie zawodowe | dochodu lub przychodu | łącznie 6% dochodu (przychodu) |
| Darowizny na działalność charytatywno-opiekuńczą kościelnych osób prawnych | dochodu lub przychodu | bez limitu |
| Ulga rehabilitacyjna | dochodu lub przychodu | część wydatków bez limitu; część do 2280 zł; leki – nadwyżka ponad 100 zł miesięcznie |
| Zwrot nienależnie pobranych świadczeń – np. zasiłku, który musiałeś oddać | dochodu lub przychodu | kwota zwróconego świadczenia |
| Ulga internetowa | dochodu lub przychodu | 760 zł |
| Ulga termomodernizacyjna | dochodu lub przychodu | 53 000 zł na osobę – łącznie na wszystkie przedsięwzięcia |
| Ulga na wpłaty na IKZE | dochodu lub przychodu | 11 304 zł, a przy działalności gospodarczej 16 956 zł |
| Składki na związki zawodowe | dochodu lub przychodu | 840 zł |
| Ulga na zabytki | podstawy opodatkowania | 50% wydatków spełniających warunki ulgi – na prace przy zabytku lub fundusz remontowy; zakup zabytku w 2022 r. – osobne zasady (prawa nabyte) |
| Ulga na zakup lub objęcie udziałów albo akcji w alternatywnej spółce inwestycyjnej (ASI) albo w spółce kapitałowej, w którą ASI inwestuje | podstawy opodatkowania | 50% wydatków, maksymalnie 250 000 zł |
| Ulga uczniowska | podatku | tylko na starych zasadach (prawa nabyte) |
| Ulga z tytułu umowy aktywizacyjnej | podatku | tylko na starych zasadach (prawa nabyte) |
| Ulga na dzieci | podatku | 1112,04 zł na jedno dziecko, więcej przy kolejnych |
| Ulga abolicyjna | podatku | 1 360 zł; limit nie obowiązuje przy niektórych dochodach z pracy lub usług wykonywanych poza lądem, np. na morzu |
Inaczej działa ulga dla rodzin 4+. To zwolnienie z podatku, a nie odliczenie. W PIT/O wpisujesz dane dzieci, dzięki którym masz do niej prawo: ich numery PESEL, a jeśli dziecko nie ma PESEL-u – imię, nazwisko i datę urodzenia.
Jak PIT/O składają małżonkowie?
Jeśli w 2026 roku byłeś w związku małżeńskim i oboje korzystacie z odliczeń, w PIT/O podajesz swoje dane i dane małżonka: PESEL albo NIP, nazwisko, pierwsze imię i datę urodzenia. Tak samo jest przy rozliczeniu wspólnym i osobnym.
Przy wspólnym rozliczeniu w PIT-36 albo PIT-37, a także przy rozliczeniu jako wdowa lub wdowiec, dołączasz tylko jeden PIT/O. Wypełniasz w nim pola „podatnik" i „małżonek" – w tej samej kolejności, w jakiej jesteście wpisani w zeznaniu.
Jeśli nie byłeś w związku małżeńskim, wypełniasz tylko pola „podatnik".
Ile PIT/O dołączasz, gdy składasz kilka zeznań?
Do każdego zeznania dołączasz osobny PIT/O – z tymi ulgami, które odliczasz właśnie w tym zeznaniu. Jeśli więc składasz PIT-28 i PIT-37, każde z nich ma własny załącznik.
Tego samego wydatku nie odliczysz dwa razy. Wpłat na IKZE odliczonych w PIT-37 nie wpiszesz już w PIT-36L ani w PIT-28.
Czym PIT/O różni się od PIT/D?
Oba to załączniki z ulgami, ale każdy służy do innych ulg. W PIT/O rozliczasz głównie ulgi, z których można korzystać dziś, i kilka starych ulg na prawach nabytych. PIT/D służy tylko do dawnych ulg mieszkaniowych, do których prawo zdobyto lata temu.
Różnią się też tym, do jakich zeznań je dołączasz: PIT/O dołączysz także do PIT-36L, a PIT/D – nie.
Jakie warunki musi spełnić odliczany wydatek?
Poza jednym wyjątkiem opisanym niżej wydatek odliczysz w uldze tylko wtedy, gdy:
- nie wliczyłeś go do kosztów, np. w swojej firmie,
- nie odliczyłeś go już w innym zeznaniu,
- nikt Ci go nie zwrócił – ani w całości, ani w części.
Wyjątek dotyczy pomocy dla Ukrainy. Jeśli prowadzisz firmę i w latach 2024–2026 przekazałeś rzeczy na pomoc w związku z wojną w Ukrainie, np. organizacji pożytku publicznego, ich koszt możesz wliczyć do kosztów firmy, a mimo to odliczyć je także jako darowiznę w zeznaniu.
Co, jeśli odliczone wydatki zostaną Ci zwrócone?
Jeśli odliczyłeś wydatek, a potem dostałeś za niego zwrot – w całości lub w części – doliczasz tę kwotę z powrotem w zeznaniu za rok, w którym dostałeś zwrot.
Nie korygujesz więc starego zeznania. Rozliczasz zwrot na bieżąco.
Niektóre ulgi mają tu własne zasady. Przy uldze na zakup udziałów lub akcji doliczasz kwotę także wtedy, gdy przed upływem 24 miesięcy sprzedasz je albo w inny sposób się ich pozbędziesz.
Które ulgi z PIT/O działają już tylko na prawach nabytych?
Prawa nabyte oznaczają, że ulgi nie ma już w przepisach, ale kto zdobył do niej prawo, zanim ją zlikwidowano, może z niej nadal korzystać. Nikt nowy już jej nie dostanie.
W PIT/O dotyczy to dwóch ulg z tabeli:
- ulga uczniowska – rozliczysz ją tylko wtedy, gdy przyznał Ci ją urząd skarbowy w decyzji,
- ulga z tytułu umowy aktywizacyjnej – tylko wtedy, gdy umowę zawarto przed 1 stycznia 2007 r. i od tamtej pory nie była zmieniana. Jeśli przedłużono ją aneksem, prawo do ulgi przepada.
Tak samo działa część ulgi na zabytki – ta dotycząca zakupu zabytku w 2022 roku. Wydatki na prace przy zabytku i wpłaty na fundusz remontowy odliczasz normalnie, na bieżących zasadach. Więcej o takich ulgach przeczytasz w poradniku o prawach nabytych.
Jakie dokumenty musisz mieć i jak długo je przechowywać?
Dokumentów potwierdzających prawo do ulg nie dołączasz do PIT/O. Pokazujesz je dopiero wtedy, gdy poprosi o nie urząd skarbowy – a może to zrobić, dopóki Twój podatek za dany rok się nie przedawni.
Dlatego wszystkie dokumenty, na podstawie których skorzystałeś z ulg, przechowuj co najmniej przez 5 pełnych lat, licząc od końca roku, w którym złożyłeś zeznanie.
Przy darowiźnie pieniężnej potrzebujesz dowodu wpłaty na konto obdarowanego, np. potwierdzenia przelewu. Przy darowiźnie rzeczowej – dokumentu, z którego wynika wartość darowizny, i oświadczenia obdarowanego, że ją przyjął.
Czy PIT/O to to samo co „PIT zero"?
Nie, choć nazwy brzmią podobnie. PIT/O to załącznik z ulgami, a w jego symbolu jest litera „O", nie zero.
Nazwa „PIT-0" ma natomiast kilka znaczeń. Ministerstwo Finansów nazywa tak zwolnienia z podatku – ulgę dla młodych, ulgę na powrót, ulgę dla rodzin 4+ oraz ulgę dla pracujących seniorów. Potocznie zerowym PIT-em nazywa się też zeznanie składane wtedy, gdy w danym roku nie miałeś żadnego przychodu.
Jak wypełnić PIT/O w PITax Rozliczenie PIT?
W PITax Rozliczenie PIT zaznaczasz ulgi, z których korzystasz, a program sam dobierze PIT/O, przypisze każdą kwotę do właściwej części załącznika i przeniesie sumy do zeznania. Nie musisz ustalać numerów pozycji ani pilnować, czy dana ulga odlicza się od dochodu, czy od podatku.
Źródła:
- art. 26, art. 26h, art. 26hb, art. 26hc, art. 27f, art. 27g oraz art. 52zo ustawy z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych;
- art. 11 ustawy z dnia 20 listopada 1998 r. o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne;
- broszura informacyjna Ministerstwa Finansów do załącznika PIT/O.










