Kto składa załącznik PIT/D?
PIT/D składasz, jeśli w zeznaniu za 2026 rok korzystasz z co najmniej jednej „starej" ulgi mieszkaniowej – takiej, do której prawo zdobyłeś przed laty.
PIT/D służy tylko do tych starych ulg, rozliczanych na zasadzie praw nabytych. Dziś nie zdobędziesz już prawa do nich – nowy kredyt, zakup mieszkania czy budowa domu go nie dają. Jeśli jednak prawo zdobyłeś dawniej, w PIT/D wpisujesz także wydatki z 2026 roku. Jeśli szukasz ulg, z których możesz skorzystać dziś, sprawdź ulgi i odliczenia w PIT.

PIT/D składasz zawsze razem z zeznaniem, nigdy osobno. Wypełniasz go więc według tych samych zasad co zeznanie, do którego go dołączasz.
Do których zeznań dołączasz PIT/D?
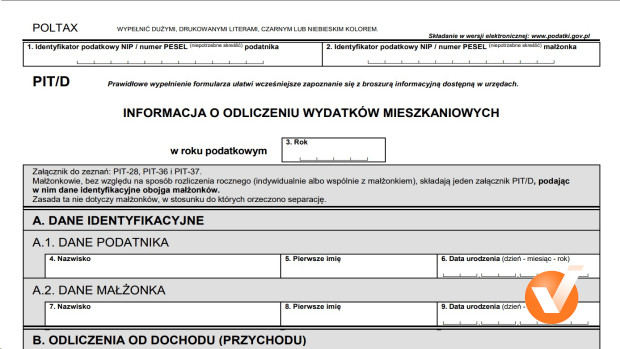
PIT/D jest załącznikiem do trzech zeznań: PIT-28, PIT-36 oraz PIT-37.
Nie dołączysz go do PIT-36L, PIT-38 ani PIT-39. Spotykana nazwa „PIT-D" oznacza ten sam formularz – Ministerstwo Finansów zapisuje go jako PIT/D.
Jakie ulgi mieszkaniowe rozliczysz w PIT/D?
W PIT/D rozliczysz cztery ulgi. Przy każdej prawo do niej musiałeś zdobyć przed inną datą.
| Ulga | Prawo do ulgi zdobyte przed | Odliczasz od |
|---|---|---|
| Ulga odsetkowa – kredyt mieszkaniowy zaciągnięty w latach 2002–2006 | 1 stycznia 2007 r. | dochodu lub przychodu |
| Spłata kredytu bankowego lub pożyczki z zakładu pracy otrzymanych w latach 1992–1993 na cele mieszkaniowe | 1 stycznia 1994 r. | dochodu lub przychodu |
| Wydatki mieszkaniowe z lat ubiegłych, których nie odliczyłeś w całości, bo dochód, przychód lub podatek był za niski – m.in. budownictwo wielorodzinne na wynajem, remont, modernizacja, budowa domu | 1 stycznia 2004 r. | dochodu, przychodu albo podatku |
| Systematyczne oszczędzanie w kasie mieszkaniowej | 1 stycznia 2002 r. | podatku |
Więcej o tym, które wydatki na dom i mieszkanie da się dziś rozliczyć, znajdziesz w poradniku Budowa lub remont domu – ulgi w rozliczeniu PIT.
Jak PIT/D składają małżonkowie?
Jeśli jesteś w związku małżeńskim i nie macie orzeczonej separacji, składacie tylko jeden PIT/D – niezależnie od tego, czy rozliczacie się wspólnie, czy osobno.
Dołączasz go do wspólnego zeznania albo do zeznania jednego z was. W takim PIT/D oprócz swoich danych podajesz dane małżonka: PESEL albo NIP, nazwisko, imię i datę urodzenia.
Na czym polega ulga odsetkowa?
Jeśli w latach 2002–2006 zaciągnąłeś kredyt mieszkaniowy, który spełniał warunki ulgi, i nadal masz do niej prawo, odsetki zapłacone w 2026 roku odliczasz od dochodu, a jeśli rozliczasz się ryczałtem – od przychodu. Ulga obejmuje też kredyt zaciągnięty na spłatę kredytu mieszkaniowego (tzw. kredyt refinansowy) oraz każdy kolejny kredyt zaciągnięty na spłatę poprzedniego. Jeśli nowym kredytem spłaciłeś nie tylko kredyt mieszkaniowy, ale też inne długi, np. kredyt gotówkowy albo kredyt na samochód, odliczysz tylko odsetki od tej części, która poszła na spłatę kredytu mieszkaniowego.
Odliczasz odsetki, które faktycznie zapłaciłeś – ale tylko od tej części kredytu, która mieści się w limicie. Limit zależy od roku, w którym zakończyłeś inwestycję. Dla inwestycji zakończonych w 2026 roku wynosi 540 400 zł. Jeśli zakończyłeś ją wcześniej, obowiązuje Cię limit z roku jej zakończenia.
Odsetki zapłacone jeszcze przed rokiem zakończenia inwestycji odliczasz dopiero w roku, w którym ją zakończyłeś. To, czego nie zdołasz wtedy odliczyć, odliczasz w roku następnym.
Liczy się rok zakończenia inwestycji, a nie rok, za który się rozliczasz. Dla inwestycji zakończonych kilkanaście lat temu limit jest wyraźnie niższy niż dziś. Kwotę dla swojego roku znajdziesz w obwieszczeniu, które minister finansów ogłasza co roku.
Do odliczenia potrzebujesz zaświadczenia o zapłaconych odsetkach z banku albo SKOK-u, który prowadzi Twój kredyt. Jeśli korzystasz z ulgi po raz pierwszy, do zeznania dołączasz – obok PIT/D – także oświadczenie PIT-2K.
Ulga odsetkowa ma datę końcową. Odsetki odliczasz do terminu spłaty zapisanego w umowie kredytowej zawartej przed 1 stycznia 2007 r., ale najpóźniej do 31 grudnia 2027 roku.
Jakie inne wydatki mieszkaniowe wpisujesz do PIT/D?
Część B.2 formularza wypełniasz w dwóch sytuacjach:
- Spłacałeś kredyt bankowy lub pożyczkę z zakładu pracy, zaciągnięte w latach 1992–1993 na cele mieszkaniowe, razem z odsetkami. Wpisujesz je tylko do wysokości limitu, który Ci jeszcze został: limit odliczeń przysługujący od 1992 roku minus to, co wykorzystałeś w poprzednich latach.
- W latach ubiegłych miałeś wydatki mieszkaniowe, ale nie odliczyłeś ich w całości, bo Twój dochód lub przychód był za niski. Tę nieodliczoną część odliczasz teraz.
Jak działa odliczenie za oszczędzanie w kasie mieszkaniowej?
To odliczenie od podatku, a nie od dochodu. Obejmuje wpłaty, którymi nadal regularnie oszczędzasz na jednym rachunku oszczędnościowo-kredytowym w jednym banku prowadzącym kasę mieszkaniową. Odliczasz je tylko do końca okresu oszczędzania zapisanego w umowie o kredyt kontraktowy – w wersji obowiązującej przed 1 stycznia 2002 r. Jeśli później przedłużyłeś umowę, prawo do ulgi się nie wydłuża.
Za 2026 rok odliczysz najwyżej 30% wpłat z tego roku – ale nie więcej niż 11 340 zł i nie więcej niż limit odliczeń mieszkaniowych, który Ci jeszcze został.
Jeśli w części B.2 wpisałeś odsetki od kredytu lub pożyczki z lat 1992–1993, Twój limit zmniejsza się dodatkowo o 19% tych odsetek.
Co zrobić, gdy podatek był za niski, by odliczyć całą ulgę?
Jeśli w latach ubiegłych ulga do odliczenia od podatku była wyższa niż Twój podatek, nieodliczoną część wpisujesz w części C.1 i odliczasz od podatku za 2026 rok.
Jeśli i teraz podatek okaże się za niski, resztę odliczysz w kolejnych latach.
| Część formularza | Co w niej wpisujesz |
|---|---|
| B.1 | ulga odsetkowa |
| B.2 | inne wydatki mieszkaniowe – kredyt z lat 1992–1993 oraz wydatki z lat ubiegłych nieodliczone z powodu zbyt niskiego dochodu lub przychodu |
| B.3 | łączna kwota odliczenia od dochodu lub przychodu za 2026 rok |
| C.1 | odliczenia z lat ubiegłych, których nie dało się odliczyć, bo podatek był za niski |
| C.2 | łączna kwota odliczenia od podatku za 2026 rok |
W jakiej kolejności odliczasz, gdy składasz kilka zeznań?
Jeśli obok PIT-28 składasz także PIT-36 albo PIT-37, najpierw odliczasz w PIT-28. W PIT-36 albo PIT-37 odliczysz tylko te wydatki, których nie odliczyłeś w PIT-28. Ta sama zasada dotyczy odliczeń od dochodu i od podatku.
Jakie dokumenty musisz mieć i jak długo je przechowywać?
Dokumentów potwierdzających prawo do ulg nie dołączasz do PIT/D. Pokazujesz je dopiero wtedy, gdy poprosi o nie urząd skarbowy – a może to zrobić, dopóki Twój podatek za dany rok się nie przedawni.
Dlatego wszystkie dokumenty, na podstawie których skorzystałeś z ulg, przechowuj co najmniej przez 5 pełnych lat, licząc od końca roku, w którym złożyłeś zeznanie.
Czy PIT/D ma związek ze zwrotem VAT za materiały budowlane?
Nie. Ewentualny zwrot części VAT za materiały budowlane jest odrębną procedurą, załatwianą na osobnym wniosku, a nie odliczeniem w zeznaniu rocznym. W PIT/D go nie wpisujesz.
Jak wypełnić PIT/D w PITax Rozliczenie PIT?
W PITax Rozliczenie PIT zaznaczasz ulgę, z której korzystasz, a program sam dobierze PIT/D oraz – gdy trzeba – PIT-2K i przeniesie kwoty do właściwych pozycji zeznania. Nie musisz ustalać numerów pól ani pamiętać, w której części formularza wpisać którą kwotę.
Źródła:
- art. 26b ustawy z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych, w brzmieniu obowiązującym przed 1 stycznia 2007 r., w związku z art. 9 ustawy z dnia 16 listopada 2006 r. o zmianie ustawy o podatku dochodowym od osób fizycznych oraz o zmianie niektórych innych ustaw;
- obwieszczenie Ministra Finansów i Gospodarki z dnia 12 grudnia 2025 r. w sprawie wysokości ogólnej kwoty odliczeń wydatków na cele mieszkaniowe w roku 2026;
- broszura informacyjna Ministerstwa Finansów do załącznika PIT/D.