Co to jest PIT/PM?
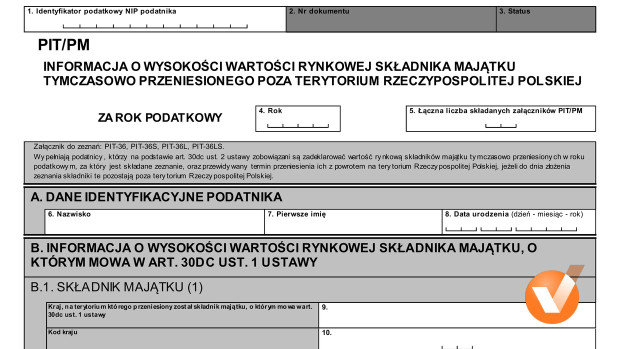
PIT/PM to załącznik do PIT-36 i PIT-36L, w którym podajesz wartość rynkową majątku firmy – np. maszyn, sprzętu albo papierów wartościowych – który tymczasowo przeniosłeś za granicę.
Gdy przenosisz majątek firmy za granicę, majątek pozostaje Twoją własnością, a Polska traci prawo do opodatkowania zysku z jego późniejszej sprzedaży, może powstać tzw. exit tax, czyli podatek od niezrealizowanych zysków. Wynosi 19% podstawy opodatkowania, gdy ustala się wartość podatkową majątku, i 3%, gdy tej wartości się nie ustala. Exit tax nie powstaje, jeśli łączna wartość rynkowa przenoszonego majątku nie przekracza 4 000 000 zł.
Exit tax nie płacisz, jeśli przenosisz majątek za granicę na czas określony – najwyżej na 12 miesięcy – i robisz to:
- w ramach zarządzania płynnością, czyli bieżącego zarządzania pieniędzmi firmy działającej w Polsce i za granicą, albo
- jako zabezpieczenie długu, np. kredytu, na podstawie umowy przewłaszczenia na zabezpieczenie.
Właśnie taki tymczasowo przeniesiony majątek wykazujesz w PIT/PM.
Kto składa PIT/PM?
PIT/PM składasz, jeśli:
- prowadzisz firmę i rozliczasz się według skali podatkowej albo podatkiem liniowym,
- w roku, za który składasz zeznanie, tymczasowo przeniosłeś majątek firmy za granicę w jednym z dwóch opisanych wyżej przypadków.
Jeśli majątek wrócił do Polski przed złożeniem zeznania, wpisujesz datę jego powrotu. Jeśli nadal jest za granicą – podajesz przewidywany termin powrotu.
Co wpisujesz w PIT/PM?
W PIT/PM wpisujesz osobno każdą przeniesioną rzecz, np. maszynę albo pakiet akcji, i podajesz:
- państwo, do którego ją przeniosłeś, i kod tego państwa,
- czego dotyczy – np. maszyna, samochód albo akcje,
- datę przeniesienia za granicę,
- wartość rynkową,
- datę powrotu do Polski albo – jeśli jeszcze nie wróciła – przewidywany termin powrotu.
W jednym załączniku zmieścisz 5 takich pozycji. Jeśli masz ich więcej, wypełniasz kolejne załączniki.
Kiedy mimo wszystko zapłacisz exit tax?
Nie płacisz exit tax na tych zasadach tylko wtedy, gdy majątek jest za granicą najwyżej 12 miesięcy. Jeśli pozostanie tam dłużej, ten wyjątek przestaje działać.
Exit tax może też pojawić się wcześniej, jeśli w czasie tego 12-miesięcznego okresu:
- spółka, której dochód rozliczają wspólnicy w PIT, zostanie przejęta przez inną spółkę albo
- przekształcisz jednoosobową działalność w jednoosobową spółkę kapitałową, np. jednoosobową spółkę z o.o.
W takim przypadku w ciągu 7 dni od przejęcia albo przekształcenia składasz w urzędzie skarbowym deklarację o wysokości dochodu z niezrealizowanych zysków i w tym samym terminie płacisz podatek.

Zwykle deklarację exit tax składa się dopiero wtedy, gdy łączna wartość rynkowa majątku przeniesionego za granicę przekroczy 4 000 000 zł. Jeśli w opisanej sytuacji ta kwota zostanie przekroczona, w deklaracji wykazujesz cały przeniesiony majątek.
Do jakiego zeznania dołączasz PIT/PM?
| Sposób rozliczenia firmy | Zeznanie z PIT/PM |
|---|---|
| skala podatkowa (12% i 32%) | PIT-36 |
| podatek liniowy | PIT-36L |
Jeśli zeznanie składa przedsiębiorstwo w spadku – czyli firma zmarłego przedsiębiorcy, która działa dalej po jego śmierci – PIT/PM dołącza się do PIT-36S albo PIT-36LS.
Zeznanie z PIT/PM składasz do 30 kwietnia 2027 roku. Więcej o samym podatku i deklaracjach PIT-NZ przeczytasz w poradniku o exit tax.
Źródła:
- art. 30da–30dc ustawy z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych;
- formularz PIT/PM(1), lista aktualnych formularzy PIT, serwis podatki.gov.pl.