Czym jest PIT-3?
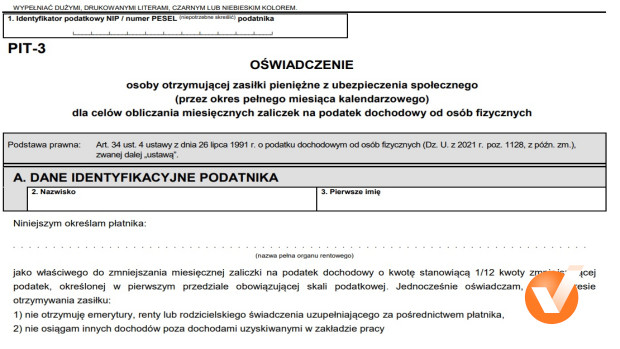
PIT-3 to formularz z oświadczeniami i wnioskami, które składasz organowi rentowemu. Organ rentowy to instytucja, która wypłaca Ci świadczenie i co miesiąc pobiera od niego zaliczkę na podatek – np. ZUS, KRUS albo wojskowe biuro emerytalne. W PIT-3 decydujesz m.in., o ile organ rentowy ma zmniejszać tę zaliczkę.
Formularz obejmuje dwie grupy świadczeń. Na górze zaznaczasz, którą dostajesz:
- kwadrat 1 – zasiłki z ubezpieczenia społecznego, np. chorobowy, macierzyński albo opiekuńczy,
- kwadrat 2 – emerytury i renty krajowe, świadczenia i zasiłki przedemerytalne, nauczycielskie świadczenia kompensacyjne, renty strukturalne, renty socjalne albo rodzicielskie świadczenia uzupełniające.
PIT-3 nie trafia do urzędu skarbowego i nie dołączasz go do zeznania rocznego. Nie zmienia też podatku za cały rok. Wpływa na to, ile podatku organ rentowy pobiera co miesiąc, a czasem także na to, czy po końcu roku sam Cię rozliczy – piszemy o tym na końcu poradnika.
Nie myl PIT-3 z PIT-2 i PIT-2A. PIT-2 składasz pracodawcy albo zleceniodawcy. PIT-2A składasz innym płatnikom, np. bankowi, który wypłaca Ci emeryturę z zagranicy. Więcej znajdziesz w poradniku o PIT-2 i PIT-2A.
Kiedy składasz PIT-3?
PIT-3 nie jest obowiązkowy. Organ rentowy liczy zaliczki także bez niego. Formularz przydaje się, gdy chcesz coś zmienić, np.:
- dostajesz zasiłek z ZUS – ZUS zmniejszy zaliczkę o kwotę zmniejszającą podatek tylko wtedy, gdy o to poprosisz,
- masz emeryturę albo rentę i pracujesz (albo dostajesz drugie świadczenie) – możesz podzielić kwotę zmniejszającą między płatników albo zrezygnować z niej w ZUS,
- rozliczysz się z małżonkiem albo jako samotny rodzic – zaliczki od emerytury mogą być niższe,
- dostajesz z ZUS zasiłek macierzyński i masz prawo do ulgi dla młodych, ulgi dla rodzin 4+, ulgi na powrót albo ulgi dla pracujących seniorów,
- Twoje dochody opodatkowane według skali będą w roku niskie – do 30 000 zł – i nie chcesz, żeby organ rentowy pobierał zaliczki.
Nie składasz PIT-3, gdy:
- dostajesz emeryturę albo rentę i odpowiada Ci, że organ rentowy sam zmniejsza zaliczkę o 300 zł miesięcznie,
- zasiłek wypłaca Ci pracodawca – wtedy zaliczkę liczy on według PIT-2, który u niego złożyłeś,
- emeryturę z zagranicy wypłaca Ci bank albo inna instytucja w Polsce – składasz jej PIT-2A.
Emerytura albo renta – jak podzielić kwotę zmniejszającą albo z niej zrezygnować?
Od emerytury, renty i innych świadczeń z kwadratu 2 organ rentowy sam, bez oświadczenia, zmniejsza zaliczkę o 1/12 kwoty zmniejszającej podatek. Kwota zmniejszająca wynosi 3600 zł rocznie, czyli 300 zł miesięcznie. W części D PIT-3 możesz to zmienić i wybrać:
- 1/24 kwoty zmniejszającej – 150 zł miesięcznie,
- 1/36 kwoty zmniejszającej – 100 zł miesięcznie,
- rezygnację z pomniejszenia – organ rentowy nie odejmuje nic.
Przydaje się to, gdy kwotę zmniejszającą uwzględnia już ktoś inny: płatnik innych Twoich zarobków, np. pracodawca, albo Ty sam w zaliczkach z firmy rozliczanej według skali podatkowej. Ta kwota jest jedna na cały rok. Płatnicy razem powinni odjąć w miesiącu najwyżej 300 zł (nie licząc dodatkowego pomniejszenia przy wspólnym rozliczeniu – o nim niżej). Jeśli kwota zostanie odjęta podwójnie, zaliczki będą za niskie i zwykle dopłacisz podatek w zeznaniu.
Pracujesz na emeryturze – jak uniknąć dopłaty?
Pracujący emeryt często dopłaca podatek, bo kwotę zmniejszającą odejmują od zaliczek jednocześnie organ rentowy i pracodawca.
Przykład. Pani Maria dostaje emeryturę z ZUS i pracuje na etacie. ZUS zmniejsza jej zaliczkę o 300 zł miesięcznie. Pani Maria złożyła też pracodawcy PIT-2 z 1/12, więc on również odejmuje 300 zł. Jeśli tak będzie przez cały rok, obaj odejmą razem 7 200 zł. Kwota zmniejszająca na cały rok to 3600 zł, więc różnicę, ok. 3 600 zł, pani Maria zwykle dopłaci w zeznaniu. Może np.:
- złożyć w ZUS PIT-3 z 1/24, a pracodawcy PIT-2 z 1/24 – każdy odejmie 150 zł,
- zrezygnować w ZUS z pomniejszenia (część D) i zostawić u pracodawcy PIT-2 z 1/12,
- wycofać PIT-2 u pracodawcy – wtedy 300 zł odejmuje tylko ZUS.
Tak samo jest, gdy dostajesz świadczenia od dwóch organów rentowych, np. emeryturę wojskową i emeryturę z ZUS. Każdy z nich sam odejmuje 300 zł. Złóż w jednym z nich PIT-3 z rezygnacją z pomniejszenia albo w obu – z 1/24.
Gdy przestaniesz pracować, możesz wycofać oświadczenie albo wniosek. Organ rentowy znów będzie sam odejmował 300 zł.
Zasiłek z ZUS – jak obniżyć zaliczkę?
Od zasiłku ZUS pobiera zaliczkę 12% i sam nie zmniejsza jej o kwotę zmniejszającą podatek. Zrobi to, gdy złożysz PIT-3 i w części C wybierzesz 1/12, 1/24 albo 1/36 kwoty zmniejszającej.
Przykład. Pani Anna pracuje w małej firmie i dostaje z ZUS zasiłek macierzyński 4 000 zł miesięcznie. W tym czasie nie ma innych zarobków. Bez PIT-3 ZUS pobiera od zasiłku 480 zł zaliczki. Po złożeniu PIT-3 z 1/12 zaliczka spada do 180 zł, więc pani Anna dostaje co miesiąc 300 zł więcej.
ZUS wypłaca zasiłek, gdy:
- pracujesz u pracodawcy albo zleceniodawcy, który zgłasza do ubezpieczenia chorobowego najwyżej 20 osób,
- prowadzisz firmę albo współpracujesz przy firmie innej osoby,
- dostajesz zasiłek po ustaniu ubezpieczenia, np. po końcu umowy o pracę,
- jesteś duchownym albo podlegasz w Polsce ubezpieczeniu chorobowemu jako pracownik zagranicznego pracodawcy.
Liczbę zgłoszonych osób ustala się zwykle według stanu na 30 listopada poprzedniego roku. Najprościej sprawdzisz to po tym, kto przelewa Ci zasiłek.
Pracodawca, który zgłasza do ubezpieczenia chorobowego ponad 20 osób, zwykle wypłaca zasiłek sam. Wtedy zaliczkę liczy według PIT-2, który u niego złożyłeś, a PIT-3 nie jest potrzebny.

Kwota zmniejszająca podatek jest jedna na cały rok. Jeśli w tym samym czasie odejmuje ją też inny płatnik, np. pracodawca albo zleceniodawca, podziel ją (np. po 1/24) albo złóż oświadczenie tylko jednemu z nich. Kwotę podzielisz najwyżej między trzech płatników. Gdy masz kilku płatników, oświadczenia nie złożysz, jeśli w tym roku wykorzystałeś już u płatników całą kwotę zmniejszającą – także przez wniosek o niepobieranie zaliczek. Jeśli prowadzisz firmę rozliczaną według skali podatkowej, w zaliczkach z firmy odliczasz już pełną kwotę zmniejszającą. Wtedy pomniejszenie w ZUS może oznaczać dopłatę w zeznaniu.
Jak wypełnić PIT-3 – część po części?
Wypełniasz tylko te części, których potrzebujesz, i wpisujesz:
- na górze – PESEL (albo NIP, jeśli prowadzisz firmę) i rodzaj świadczenia: kwadrat 1 (zasiłki) albo kwadrat 2 (emerytury, renty i podobne świadczenia),
- część A – nazwisko, pierwsze imię i datę urodzenia,
- część B – pełną nazwę płatnika, np. Zakład Ubezpieczeń Społecznych,
- część C – tylko przy zasiłkach: 1/12, 1/24 albo 1/36 kwoty zmniejszającej (poz. 6) albo wycofanie wcześniejszego oświadczenia (poz. 7),
- część D – tylko przy emeryturze, rencie i podobnych świadczeniach: 1/24 albo 1/36 (poz. 8), wycofanie wcześniejszego podziału albo rezygnacja z pomniejszenia o 1/12 (poz. 9),
- część E – oświadczenie, że rozliczysz się wspólnie z małżonkiem albo jako osoba samotnie wychowująca dziecko (poz. 10), albo jego wycofanie (poz. 11) – opisujemy je niżej,
- część F – oświadczenie, że spełniasz warunki ulgi na powrót (z latami, w których organ rentowy ma ją stosować), ulgi dla rodzin 4+ albo ulgi dla pracujących seniorów (poz. 12), albo jego wycofanie (poz. 13). Oświadczenie składasz pod rygorem odpowiedzialności karnej,
- część G – wniosek o stosowanie ulgi dla młodych (poz. 14) albo jego wycofanie (poz. 15),
- część H – wniosek o niepobieranie zaliczek w roku, który wpiszesz (poz. 16), albo jego wycofanie (poz. 17). Złożysz go, gdy przewidujesz, że Twoje dochody opodatkowane według skali nie przekroczą w tym roku 30 000 zł,
- część I – datę i podpis.
Części F i G dotyczą tylko zasiłku macierzyńskiego. Emerytura, renta i inne zasiłki nie są objęte tymi ulgami. Wszystkie cztery ulgi mają wspólny limit 85 528 zł przychodu w roku. Ulgę dla młodych organ rentowy stosuje tylko na Twój wniosek – inaczej niż pracodawca, który robi to sam.
Wniosek z części H działa tylko w roku, który wpiszesz. Gdy Twój dochód u tego płatnika przekroczy 30 000 zł, zacznie on pobierać zaliczki – już bez pomniejszenia o kwotę zmniejszającą.
Co zmienia oświadczenie o wspólnym rozliczeniu?
Oświadczenie z części E składasz, gdy za dany rok zamierzasz rozliczyć się wspólnie z małżonkiem albo jako osoba samotnie wychowująca dziecko. Działa przy emeryturze, rencie i podobnych świadczeniach, a nie przy zasiłkach. Skutek zależy od tego, który punkt zostawisz (drugi skreślasz):
| Twoja sytuacja | Jak organ rentowy liczy zaliczki |
|---|---|
| Twoje dochody nie przekroczą 120 000 zł, a małżonek albo dziecko nie ma żadnych dochodów, które łączy się z Twoimi | zaliczka 12% i dodatkowe pomniejszenie o 1/12 kwoty zmniejszającej – razem 600 zł miesięcznie, jeśli organ rentowy odejmuje też zwykłe 300 zł |
| Twoje dochody przekroczą 120 000 zł, a dochody małżonka albo dziecka nie przekroczą tej kwoty | zaliczka 12% przez cały rok – bez przejścia na 32% |
Jeśli plany się zmienią, np. jednak rozliczysz się osobno, musisz wycofać oświadczenie (poz. 11). Inaczej zaliczki będą za niskie. Kto i kiedy może rozliczyć się wspólnie, wyjaśniamy w poradniku o wspólnym rozliczeniu małżonków.
Od 2027 r. progi mogą się zmienić. 29 września 2026 r. rząd skierował do Sejmu projekt (druk nr 3147), w którym granica w oświadczeniu o wspólnym rozliczeniu rośnie ze 120 000 zł do 130 000 zł. Przy dochodach ponad 150 000 zł, żeby dalej płacić niższe zaliczki, trzeba będzie złożyć nowe oświadczenie. Kwota zmniejszająca podatek zostaje bez zmian. Według przepisów przejściowych z projektu nowe progi stosuje się do dochodów uzyskanych od 1 stycznia 2027 r., a złożone wcześniej oświadczenia o wspólnym rozliczeniu działają dalej. Poradnik opisuje przepisy obowiązujące w PIT za 2026 r.
Jak i kiedy złożyć PIT-3?
PIT-3 składasz organowi rentowemu, który wypłaca Ci świadczenie. Możesz go złożyć na piśmie albo w inny sposób, który przyjmuje ten płatnik.
Przy emeryturze i rencie ZUS ma też własne formularze z tymi samymi oświadczeniami, np. EPD-20 (1/24 i 1/36), EPD-18 (pomniejszenie o 1/12 albo rezygnacja z niego), EPD-16 (wspólne rozliczenie) i EPD-21 (niepobieranie zaliczek). Złożysz je także przez eZUS.
- Termin – formularz złożysz w dowolnym momencie roku. Organ rentowy uwzględni go najpóźniej od drugiego miesiąca po miesiącu, w którym go dostał. Jeśli złożysz PIT-3 w marcu, zadziała najpóźniej od maja.
- Kolejne lata – oświadczenia i wnioski działają dalej, więc nie składasz ich co roku. Przestają działać, gdy wygaśnie podstawa wypłaty, np. prawo do zasiłku. Wniosek o niepobieranie zaliczek (część H) dotyczy tylko jednego roku.
- Zmiana i wycofanie – gdy zmieni się coś, co wpływa na zaliczki, musisz złożyć nowe oświadczenie albo wycofać stare.
- Odpowiedzialność – organ rentowy liczy zaliczki według Twoich oświadczeń. Jeśli przez to będą za niskie, dopłatę w zeznaniu pokrywasz Ty.
Czy po złożeniu PIT-3 dostaniesz PIT-40A?
Zwykle po końcu roku organ rentowy sam rozlicza Twoją emeryturę albo rentę i przysyła roczne obliczenie podatku, czyli PIT-40A. Od zasiłków PIT-40A nie ma – dostajesz tylko informację o dochodach. Przy emeryturze i rencie niektóre oświadczenia z PIT-3 też sprawiają, że PIT-40A nie dostaniesz. Organ rentowy nie sporządza go m.in., gdy:
- w tym roku odejmował od zaliczek 1/24 albo 1/36 kwoty zmniejszającej,
- liczył zaliczki według oświadczenia o wspólnym rozliczeniu, a Ty nie wycofałeś go przed końcem roku,
- pobrane zaliczki są wyższe niż podatek za rok – tak zwykle jest po rezygnacji z pomniejszenia o 1/12,
- złożyłeś wniosek o niesporządzanie rocznego obliczenia (w ZUS – formularz EPD-19) i nie wycofałeś go przed końcem roku.
Wtedy dostaniesz informację PIT-11A. To nie jest rozliczenie podatku – dochody z niej rozliczasz w zeznaniu, np. PIT-37. Pracujący emeryt i tak rozlicza się w zeznaniu, bo ma też PIT-11 od pracodawcy. Więcej przeczytasz w poradniku o tym, jakie PIT-y składają emeryci i renciści.
Źródła:
- art. 6 ust. 2 i 4d, art. 21 ust. 1 pkt 148 i 152–154 oraz ust. 44, art. 27 ust. 1, art. 31a, art. 31b, art. 31c, art. 32 ust. 1–3, art. 34 ust. 1–3, 4b i 7–9 oraz art. 35 ust. 1 pkt 1 ustawy z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych;
- art. 61 ust. 1, 2 i 4 ustawy z dnia 25 czerwca 1999 r. o świadczeniach pieniężnych z ubezpieczenia społecznego w razie choroby i macierzyństwa;
- Ministerstwo Finansów, Formularze PIT dla osób fizycznych – wzór PIT-3 (8), podatki.gov.pl [dokument elektroniczny, dostęp: 08.10.2026];
- Ministerstwo Finansów, PIT-2, PIT-2A, PIT-3. Zasady składania oświadczeń o stosowaniu pomniejszenia zaliczki o kwotę zmniejszającą podatek, podatki.gov.pl [dokument elektroniczny, dostęp: 08.10.2026];
- Zakład Ubezpieczeń Społecznych, Emerytury i renty – podatki (formularze EPD), zus.pl [dokument elektroniczny, dostęp: 08.10.2026];
- Sejm RP, Rządowy projekt ustawy o zmianie ustawy o podatku dochodowym od osób fizycznych, ustawy o podatku dochodowym od osób prawnych oraz ustawy o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne, druk nr 3147 z 29 września 2026 r., api.sejm.gov.pl [dokument elektroniczny, dostęp: 08.10.2026].