Co to jest PIT/NZI?
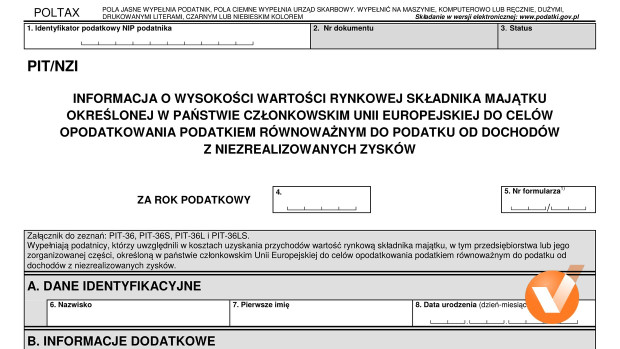
PIT/NZI to załącznik do PIT-36 i PIT-36L, który składasz, gdy przenosisz majątek firmy – np. maszyny albo sprzęt – do Polski z innego kraju Unii Europejskiej i w polskich kosztach przyjmujesz jego wartość rynkową ustaloną tam na potrzeby exit tax.
Przy takim przeniesieniu w tamtym kraju może powstać odpowiednik polskiego exit tax. Na potrzeby tego podatku ustalana jest wartość rynkowa majątku. Zwykle tę samą wartość przyjmujesz później w Polsce, np. do amortyzacji albo jako koszt przy sprzedaży. Dzięki temu ten sam wzrost wartości nie jest opodatkowany dwa razy.
W PIT/NZI pokazujesz polskiemu urzędowi skarbowemu, jaką wartość ustalono za granicą.
Nie myl PIT/NZI z PIT/PM. W PIT/PM wykazujesz majątek tymczasowo wywieziony z Polski. PIT/NZI dotyczy majątku przeniesionego do Polski z kraju UE, którego wartość ustalono tam na potrzeby exit tax.
Kto składa PIT/NZI?
PIT/NZI składasz, jeśli:
- prowadzisz firmę w Polsce i rozliczasz się według skali podatkowej albo podatkiem liniowym,
- przeniosłeś do Polski majątek firmy z innego kraju UE – np. z zagranicznego oddziału swojej firmy, także przy jego zamknięciu, albo w związku z przeprowadzką do Polski,
- w kosztach, np. w amortyzacji, uwzględniasz wartość rynkową tego majątku ustaloną w tamtym kraju.
PIT/NZI dotyczy też osoby mieszkającej za granicą, która prowadzi firmę w Polsce, np. przez oddział, i przenosi do niej majątek z innego kraju UE.
PIT/NZI nie składasz, jeśli w tamtym kraju nie ustalono wartości rynkowej majątku albo jego przeniesienie było tam zwolnione z podatku. Nie składasz go też, jeśli przenosisz majątek spoza UE. Wtedy w Polsce przyjmujesz wartość z ksiąg, której wcześniej nie zaliczyłeś do kosztów. Nie może być ona wyższa od wartości rynkowej.
Załącznik składasz za rok, w którym uwzględniłeś tę wartość w kosztach.
Co wpisujesz w PIT/NZI?
W PIT/NZI podajesz kraj UE, w którym ustalono wartość, i jego kod. Następnie dla każdej przeniesionej części majątku wpisujesz:
- czego dotyczy – np. maszyna, samochód, wyposażenie, a nawet cała firma albo jej wydzielona część,
- wartość rynkową,
- czy wartość ustalił urząd w tamtym kraju,
- jeśli ustaliłeś ją sam – metodę wyceny i informację, czy zagraniczny urząd ją potwierdził.
W jednym załączniku zmieścisz 4 takie pozycje. Jeśli masz ich więcej, wypełniasz kolejne załączniki.

Do PIT/NZI musisz dołączyć dokument wydany albo potwierdzony przez urząd tamtego kraju, z którego wynika wartość rynkowa majątku.
Przykład. Pan Jan przez kilka lat prowadził firmę w innym kraju UE. Przeprowadził się do Polski i przywiózł maszynę, której będzie używał w polskiej firmie. Urząd w tamtym kraju ustalił jej wartość rynkową na równowartość 100 000 zł. Pan Jan przyjmuje 100 000 zł jako wartość początkową maszyny do amortyzacji. Do zeznania dołącza PIT/NZI i dokument od zagranicznego urzędu.
Co, jeśli urząd nie zgodzi się z wartością?
Naczelnik urzędu skarbowego może ustalić inną wartość majątku, jeśli wartość przyjęta za granicą jest wyższa od wartości rynkowej. Wtedy musisz odpowiednio poprawić koszty, np. odpisy amortyzacyjne.
Do jakiego zeznania dołączasz PIT/NZI?
| Sposób rozliczenia firmy | Zeznanie z PIT/NZI |
|---|---|
| skala podatkowa (12% i 32%) | PIT-36 |
| podatek liniowy | PIT-36L |
Jeśli zeznanie składa przedsiębiorstwo w spadku – czyli firma zmarłego przedsiębiorcy, która działa dalej po jego śmierci – PIT/NZI dołącza się do PIT-36S albo PIT-36LS.
Zeznanie z PIT/NZI składasz do 30 kwietnia 2027 roku. Więcej o samym podatku przeczytasz w poradniku o exit tax.
Źródła:
- art. 22 ust. 1n, 1na i 7g, art. 22g ust. 1 pkt 7 i 8 oraz art. 30dg ustawy z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych;
- formularz PIT/NZI(1), lista aktualnych formularzy PIT, serwis podatki.gov.pl.