Co to jest PIT/SE?
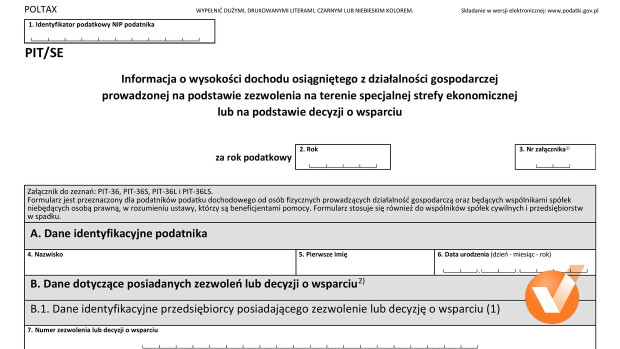
PIT/SE to załącznik do PIT-36 i PIT-36L, w którym wykazujesz dochód zwolniony z podatku, bo firma działa:
- w specjalnej strefie ekonomicznej na podstawie zezwolenia albo
- na podstawie decyzji o wsparciu nowej inwestycji, czyli w ramach Polskiej Strefy Inwestycji.
Takie zwolnienie jest pomocą publiczną, więc ma limit wynikający z zasad pomocy publicznej. Zależy on m.in. od poniesionych kosztów kwalifikowanych i maksymalnej intensywności pomocy dla danego obszaru. W PIT/SE pokazujesz urzędowi, ile dochodu zwolniłeś i jak to się ma do tego limitu.

Rok 2026 jest ostatnim rokiem korzystania ze zwolnienia na podstawie zezwoleń w specjalnych strefach ekonomicznych – zezwolenia wygasają 31 grudnia 2026 r. Dochód zwolniony osiągnięty w 2026 r. rozliczasz jednak normalnie w zeznaniu składanym w 2027 r. Decyzje o wsparciu w ramach Polskiej Strefy Inwestycji działają na odrębnych zasadach.
Kto składa PIT/SE?
PIT/SE składasz, jeśli:
- prowadzisz firmę – sam albo w spółce cywilnej, partnerskiej lub jawnej, która nie płaci CIT,
- rozliczasz się według skali podatkowej albo podatkiem liniowym,
- Ty albo Twoja spółka macie zezwolenie na działalność w specjalnej strefie ekonomicznej albo decyzję o wsparciu,
- korzystasz z tego powodu ze zwolnienia z podatku.
PIT/SE nie składasz, jeśli rozliczasz firmę ryczałtem – PIT-28 nie ma takiego załącznika.
Jaki dochód jest zwolniony z podatku?
Zwolniony jest tylko dochód, który spełnia jednocześnie dwa warunki:
- pochodzi z działalności objętej zezwoleniem - albo z nowej inwestycji opisanej w decyzji o wsparciu – przy Polskiej Strefie Inwestycji,
- osiągnąłeś go na terenie wskazanym w tym zezwoleniu albo w tej decyzji.
Samo prowadzenie firmy na terenie strefy nie wystarczy. Jeśli zezwolenie obejmuje np. produkcję mebli, a w tej samej hali prowadzisz też hurtową sprzedaż innych towarów, dochód z tej sprzedaży nie jest zwolniony.
Jeśli firma działa też poza tym terenem albo prowadzisz tam jeszcze inną działalność, część objętą zezwoleniem albo prowadzisz tam działalność, której zezwolenie lub decyzja nie obejmuje, część objętą zwolnieniem musisz wydzielić. Zwolnienie liczysz tylko od przychodów i kosztów tej części, więc musisz umieć je wskazać w księgach. Od reszty dochodu płacisz zwykły podatek.
Zwolnienie nie może przekroczyć maksymalnej pomocy publicznej, która Ci przysługuje. Gdy wykorzystasz cały limit, od dochodu ze strefy płacisz już zwykły podatek.
Co wpisujesz w PIT/SE?
W PIT/SE podajesz m.in.:
- numer i datę wydania zezwolenia albo decyzji o wsparciu oraz datę rozpoczęcia inwestycji objętej tym zezwoleniem albo decyzją,
- dane firmy, która ma zezwolenie albo decyzję, i Twój udział w spółce – jeśli jesteś wspólnikiem,
- maksymalną wartość pomocy publicznej i pomoc, którą już wykorzystałeś,
- przychody, koszty i dochód albo stratę z działalności objętej zezwoleniem lub decyzją,
- dochód zwolniony z podatku w danym roku,
- koszty, które odliczyłeś w ramach ulgi badawczo-rozwojowej, jeśli poniosłeś je w działalności objętej zezwoleniem lub decyzją – o ile nie zostały uwzględnione przy obliczaniu dochodu zwolnionego.
Tego samego wydatku nie odliczysz dwa razy – raz przy obliczaniu dochodu zwolnionego, a drugi raz w uldze badawczo-rozwojowej.
W jednym załączniku zmieścisz dane 2 zezwoleń albo decyzji. Jeśli masz ich więcej, wypełniasz kolejne załączniki. Części z przychodami, kosztami i dochodem zwolnionym wypełniasz tylko w pierwszym z nich.
Jeśli jesteś wspólnikiem spółki, przychody i koszty ze strefy wpisujesz według swojego udziału w spółce.
Kiedy tracisz zwolnienie?
Tracisz prawo do zwolnienia, jeśli:
- zezwolenie zostanie cofnięte albo decyzja o wsparciu uchylona,
- działania firmy były sztuczne albo służyły głównie uzyskaniu zwolnienia lub uniknięciu podatku.
Gdy stracisz prawo do zwolnienia, musisz rozliczyć podatek od dochodu, który nie powinien korzystać ze zwolnienia. Przy cofnięciu zezwolenia albo uchyleniu decyzji podatek płacisz razem z najbliższą zaliczką, a jeśli nastąpiło to w grudniu – w zeznaniu rocznym. Ten podatek wykazujesz też w PIT/SE.
Masz kilka zezwoleń albo decyzji i jedno z nich Ci odebrano? Jeśli z ksiąg da się wyliczyć dochód z tego zezwolenia i podatek, którego od niego nie zapłaciłeś, płacisz tylko ten podatek. Jeśli nie da się tego wyliczyć, płacisz kwotę równą maksymalnej pomocy publicznej z tego zezwolenia albo decyzji.
Do jakiego zeznania dołączasz PIT/SE?
| Sposób rozliczenia firmy | Zeznanie z PIT/SE |
|---|---|
| skala podatkowa (12% i 32%) | PIT-36 |
| podatek liniowy | PIT-36L |
| ryczałt | nie składasz PIT/SE – PIT-28 nie ma takiego załącznika |
Jeśli zeznanie składa przedsiębiorstwo w spadku – czyli firma zmarłego przedsiębiorcy, która działa dalej po jego śmierci – PIT/SE dołącza się do PIT-36S albo PIT-36LS.
Masz bardzo stare zezwolenie na działalność w strefie? W szczególnych przypadkach przedsiębiorcy korzystający ze starych zezwoleń strefowych dołączają do PIT-36 także formularz SSE-R. Dotyczy to tylko wąskiej grupy podatników objętych przepisami przejściowymi.
Jeśli prowadzisz firmę w spółce, dochód ze spółki wykazujesz też w załączniku PIT/B. Zeznanie z PIT/SE składasz do 30 kwietnia 2027 roku.
Źródła:
- art. 21 ust. 1 pkt 63a i 63b, ust. 5a–5cd oraz art. 26e ust. 6 ustawy z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych;
- formularz PIT/SE(5) za 2026 r., Ministerstwo Finansów;
- broszura informacyjna Ministerstwa Finansów do zeznania PIT-36 za 2025 r. – lista załączników do PIT-36, w tym SSE-R.