


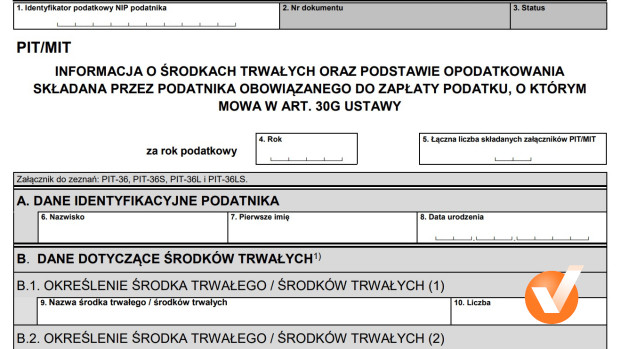
Co to jest PIT/MIT?
PIT/MIT to załącznik do PIT-36 i PIT-36L dla przedsiębiorców, którzy płacą podatek od budynków. Wskazujesz w nim budynki objęte tym podatkiem i podstawę opodatkowania za każdy miesiąc.

Podatek od budynków dotyczy zwykle przedsiębiorców, których wynajmowane budynki są warte łącznie ponad 10 mln zł. Jeśli masz udziały w firmach powiązanych, te 10 mln zł dzielicie między siebie – wtedy podatek może Cię objąć także przy niższej wartości budynków.
Kogo dotyczy podatek od budynków?
Podatek od budynków płacisz, jeśli budynek:
- należy do Ciebie w całości albo w części,
- jest środkiem trwałym w Twojej firmie,
- jest wynajęty albo wydzierżawiony – w całości lub w części,
- znajduje się w Polsce.
Nie ma znaczenia, czy to biurowiec, galeria handlowa, magazyn czy budynek mieszkalny. Liczy się to, że firma go wynajmuje.
Podatku nie płacisz, jeśli wynajmujesz nie więcej niż 5% powierzchni użytkowej budynku. Zwolnione są też mieszkania wynajmowane w ramach rządowych i samorządowych programów budownictwa społecznego.
Jeśli budynek oddałeś w leasing, podatek płaci ten, kto robi odpisy amortyzacyjne od budynku.
Jak obliczyć podatek od budynków?
Podatek liczysz za każdy miesiąc osobno:
- bierzesz wartość początkową wynajmowanych budynków z ewidencji środków trwałych – według stanu na pierwszy dzień miesiąca,
- jeśli wynajmujesz tylko część budynku, bierzesz taką część jego wartości, jaką część powierzchni wynajmujesz,
- sumujesz wartości wszystkich budynków i odejmujesz 10 000 000 zł,
- od tego, co zostało, płacisz 0,035%.
Przykład. Pan Marek wynajmuje w całości budynek o wartości początkowej 15 000 000 zł. Podstawa podatku to 5 000 000 zł (15 mln minus 10 mln). Podatek za miesiąc wynosi 1750 zł.
Liczysz od pełnej wartości początkowej. Amortyzacja jej nie zmniejsza, więc podstawa podatku nie spada z roku na rok.
Jeśli budynek masz we współwłasności, bierzesz wartość z własnej ewidencji. Jeśli budynek należy do spółki, np. cywilnej albo jawnej, bierzesz taką część jego wartości, jaki masz udział w zyskach spółki. Jeśli masz udziały w firmach powiązanych, kwotę 10 mln zł dzielicie między siebie – nie przysługuje każdemu w całości.
Kiedy płacisz podatek od budynków?
Podatek od budynków płacisz co miesiąc, do 20. dnia następnego miesiąca. Często nie trzeba jednak dopłacać nic, bo ten podatek rozlicza się z normalnymi zaliczkami na podatek dochodowy:
- jeśli podatek od budynków za dany miesiąc jest niższy niż Twoja zaliczka, nie musisz go wpłacać,
- jeśli go wpłacisz, odliczasz go od zaliczki za ten miesiąc – przy zaliczkach kwartalnych od zaliczki za kwartał,
- to, czego nie zdążysz odliczyć w ciągu roku, odliczasz od podatku w zeznaniu rocznym,
- jeśli i wtedy coś zostanie, możesz wystąpić do urzędu skarbowego o zwrot.
Przykład. Podatek od budynków pana Marka to 1750 zł miesięcznie. W marcu jego zaliczka na podatek dochodowy wynosi 3000 zł – podatku od budynków nie musi więc wpłacać, płaci tylko zaliczkę. W kwietniu zaliczka wynosi 1000 zł – wtedy wpłaca 1750 zł podatku od budynków i odlicza go od zaliczki, więc zaliczki już nie płaci. Pozostałe 750 zł będzie mógł odliczyć w zeznaniu rocznym. Jeśli nie uda się odliczyć całej kwoty, może wystąpić o zwrot.
Podatek za grudzień płacisz do 20 stycznia. Jeśli wcześniej złożysz zeznanie roczne, zapłać go najpóźniej w dniu złożenia zeznania.
Co wpisujesz w PIT/MIT?
W PIT/MIT wskazujesz budynki objęte podatkiem oraz podstawę opodatkowania za każdy miesiąc. Kwoty podatku od budynków – należnego i zapłaconego – wykazujesz w samym PIT-36 albo PIT-36L.
| Sposób rozliczenia | Zeznanie z PIT/MIT |
|---|---|
| skala podatkowa (12% i 32%) | PIT-36 |
| podatek liniowy | PIT-36L |
Jeśli jesteś w związku małżeńskim, każde z was wypełnia własny PIT/MIT – także wtedy, gdy rozliczacie się wspólnie. Zeznanie razem z PIT/MIT składasz do 30 kwietnia 2027 roku.
Jak wypełnić PIT/MIT w PITax Rozliczenie PIT?
W PITax Rozliczenie PIT wpisujesz dane budynków i wpłacony podatek od budynków. Program sam dołączy PIT/MIT do zeznania i odliczy zapłacony podatek od podatku rocznego.
Źródła:
- art. 30g ustawy z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych;
- broszura informacyjna Ministerstwa Finansów do zeznania PIT-36 za 2025 r.;
- broszura informacyjna Ministerstwa Finansów do zeznania PIT-36L za 2025 r.










